2026 оны 8-р сарын 26, 07:14

Үзсэн тоо:
1459
Жолоочийн тусламж
ОХУ-ын үйлчилгээ
Орос дахь КАСКО: автомашины хамгаалалт одоо GreenGo-гоор боломжтой

GreenGo редакци
Материалыг GreenGo баг шалгаж, бэлтгэсэн
Агуулга
- КАСКО гэж юу вэ
- КАСКО ОСАГО-гоос юугаараа ялгаатай вэ
- КАСКО ямар эрсдэлээс хамгаалж чадах вэ
- КАСКО-гийн ямар хувилбарууд байдаг вэ
- КАСКО дахь франшиз гэж юу вэ
- КАСКО-гийн өртөг юунаас хамаардаг вэ
- Ямар бичиг баримт шаардагдаж болох вэ
- КАСКО хэнд онцгой хамааралтай вэ
- GreenGo-гоор дамжуулан КАСКО-г хэрхэн бүрдүүлэх вэ
- GreenGo-ийн түншүүдэд КАСКО-гийн давуу талууд
- Дүгнэлт
GreenGo түншүүдэд зориулсан даатгалын бүтээгдэхүүний шугамыг өргөжүүлсээр байна. Одоо платформ дээр КАСКО РФ — автомашиныг гэмтэл, хулгай болон гэрээгээр заасан бусад тохиолдлын үед санхүүгийн алдагдлаас хамгаалах боломжийг олгодог сайн дурын даатгалыг бүрдүүлэх боломжтой.
Жолоочийн бусад зам хөдөлгөөний оролцогчдын өмнө хүлээх хариуцлагыг хамгаалдаг ОСАГО-гоос ялгаатай нь КАСКО нь автомашиныг өөрийг нь хамгаалахад зориулагдсан. Сонгосон хөтөлбөрөөс хамааран даатгалын бодлого нь зам тээврийн осол, хулгай, автомашины бүрэн сүйрэл, гал түймэр, байгалийн гамшиг, эд зүйлийн уналт болон бусад эрсдэлийн үр дагаврыг хамарч болно. Тодорхой жагсаалтыг үргэлж тодорхой даатгалын гэрээний нөхцлөөр тодорхойлдог.
GreenGo-ийн түншүүдэд шинэ бүтээгдэхүүн гарч ирсэн нь үйлчлүүлэгчид автомашины илүү цогц хамгаалалт санал болгож, түүний хэрэгцээнд нийцүүлэн даатгалыг сонгох боломж юм.
Жолоочийн бусад зам хөдөлгөөний оролцогчдын өмнө хүлээх хариуцлагыг хамгаалдаг ОСАГО-гоос ялгаатай нь КАСКО нь автомашиныг өөрийг нь хамгаалахад зориулагдсан. Сонгосон хөтөлбөрөөс хамааран даатгалын бодлого нь зам тээврийн осол, хулгай, автомашины бүрэн сүйрэл, гал түймэр, байгалийн гамшиг, эд зүйлийн уналт болон бусад эрсдэлийн үр дагаврыг хамарч болно. Тодорхой жагсаалтыг үргэлж тодорхой даатгалын гэрээний нөхцлөөр тодорхойлдог.
GreenGo-ийн түншүүдэд шинэ бүтээгдэхүүн гарч ирсэн нь үйлчлүүлэгчид автомашины илүү цогц хамгаалалт санал болгож, түүний хэрэгцээнд нийцүүлэн даатгалыг сонгох боломж юм.
КАСКО гэж юу вэ
КАСКО нь тээврийн хэрэгслийг эд хөрөнгийн эрсдэлээс хамгаалах сайн дурын даатгал юм. Заавал байх ёстой ОСАГО-гоос ялгаатай нь автомашин эзэмшигч ийм хамгаалалт бүрдүүлэх шийдвэрийг бие даан гаргаж, тохирох хөтөлбөрийг сонгодог.
КАСКО-гийн гол зорилго нь даатгуулсан автомашинд гэрээнд заасан тохиолдол гарвал эзэмшигчийн санхүүгийн алдагдлыг нөхөх явдал юм.
Жишээлбэл, автомашин зам тээврийн осолд гэмтэж, гал түймэр эсвэл байгалийн гамшигт өртөж, эсвэл хулгайд алдагдаж болно. Хөтөлбөрөөс хамааран даатгагч засварыг зохион байгуулж, эсвэл гэрээний нөхцлийн дагуу даатгалын нөхөн төлбөр төлдөг.
Үүний зэрэгцээ бүх даатгагчдад ижил эрсдэлийн багц байхгүй. КАСКО нь сайн дурын даатгал учраас даатгалын тохиолдлын жагсаалт, хязгаарлалт, хамрах хүрээний хэмжээг тодорхой гэрээгээр тодорхойлдог.
Чухал: КАСКО бүрдүүлэхээс өмнө сонгосон хөтөлбөрийн нөхцлийг анхааралтай судлах шаардлагатай — ямар эрсдэл багтсан, ямар тохиолдлууд үл хамаарах вэ, франшиз тусгагдсан эсэх, даатгалын нөхөн төлбөрийг хэрхэн хийх талаар.
КАСКО-гийн гол зорилго нь даатгуулсан автомашинд гэрээнд заасан тохиолдол гарвал эзэмшигчийн санхүүгийн алдагдлыг нөхөх явдал юм.
Жишээлбэл, автомашин зам тээврийн осолд гэмтэж, гал түймэр эсвэл байгалийн гамшигт өртөж, эсвэл хулгайд алдагдаж болно. Хөтөлбөрөөс хамааран даатгагч засварыг зохион байгуулж, эсвэл гэрээний нөхцлийн дагуу даатгалын нөхөн төлбөр төлдөг.
Үүний зэрэгцээ бүх даатгагчдад ижил эрсдэлийн багц байхгүй. КАСКО нь сайн дурын даатгал учраас даатгалын тохиолдлын жагсаалт, хязгаарлалт, хамрах хүрээний хэмжээг тодорхой гэрээгээр тодорхойлдог.
Чухал: КАСКО бүрдүүлэхээс өмнө сонгосон хөтөлбөрийн нөхцлийг анхааралтай судлах шаардлагатай — ямар эрсдэл багтсан, ямар тохиолдлууд үл хамаарах вэ, франшиз тусгагдсан эсэх, даатгалын нөхөн төлбөрийг хэрхэн хийх талаар.
КАСКО ОСАГО-гоос юугаараа ялгаатай вэ
КАСКО, ОСАГО нь өөр өөр санхүүгийн эрсдэлээс хамгаалдаг тул нэг бодлого нь нөгөөгийнхөө орлуулалт болохгүй.
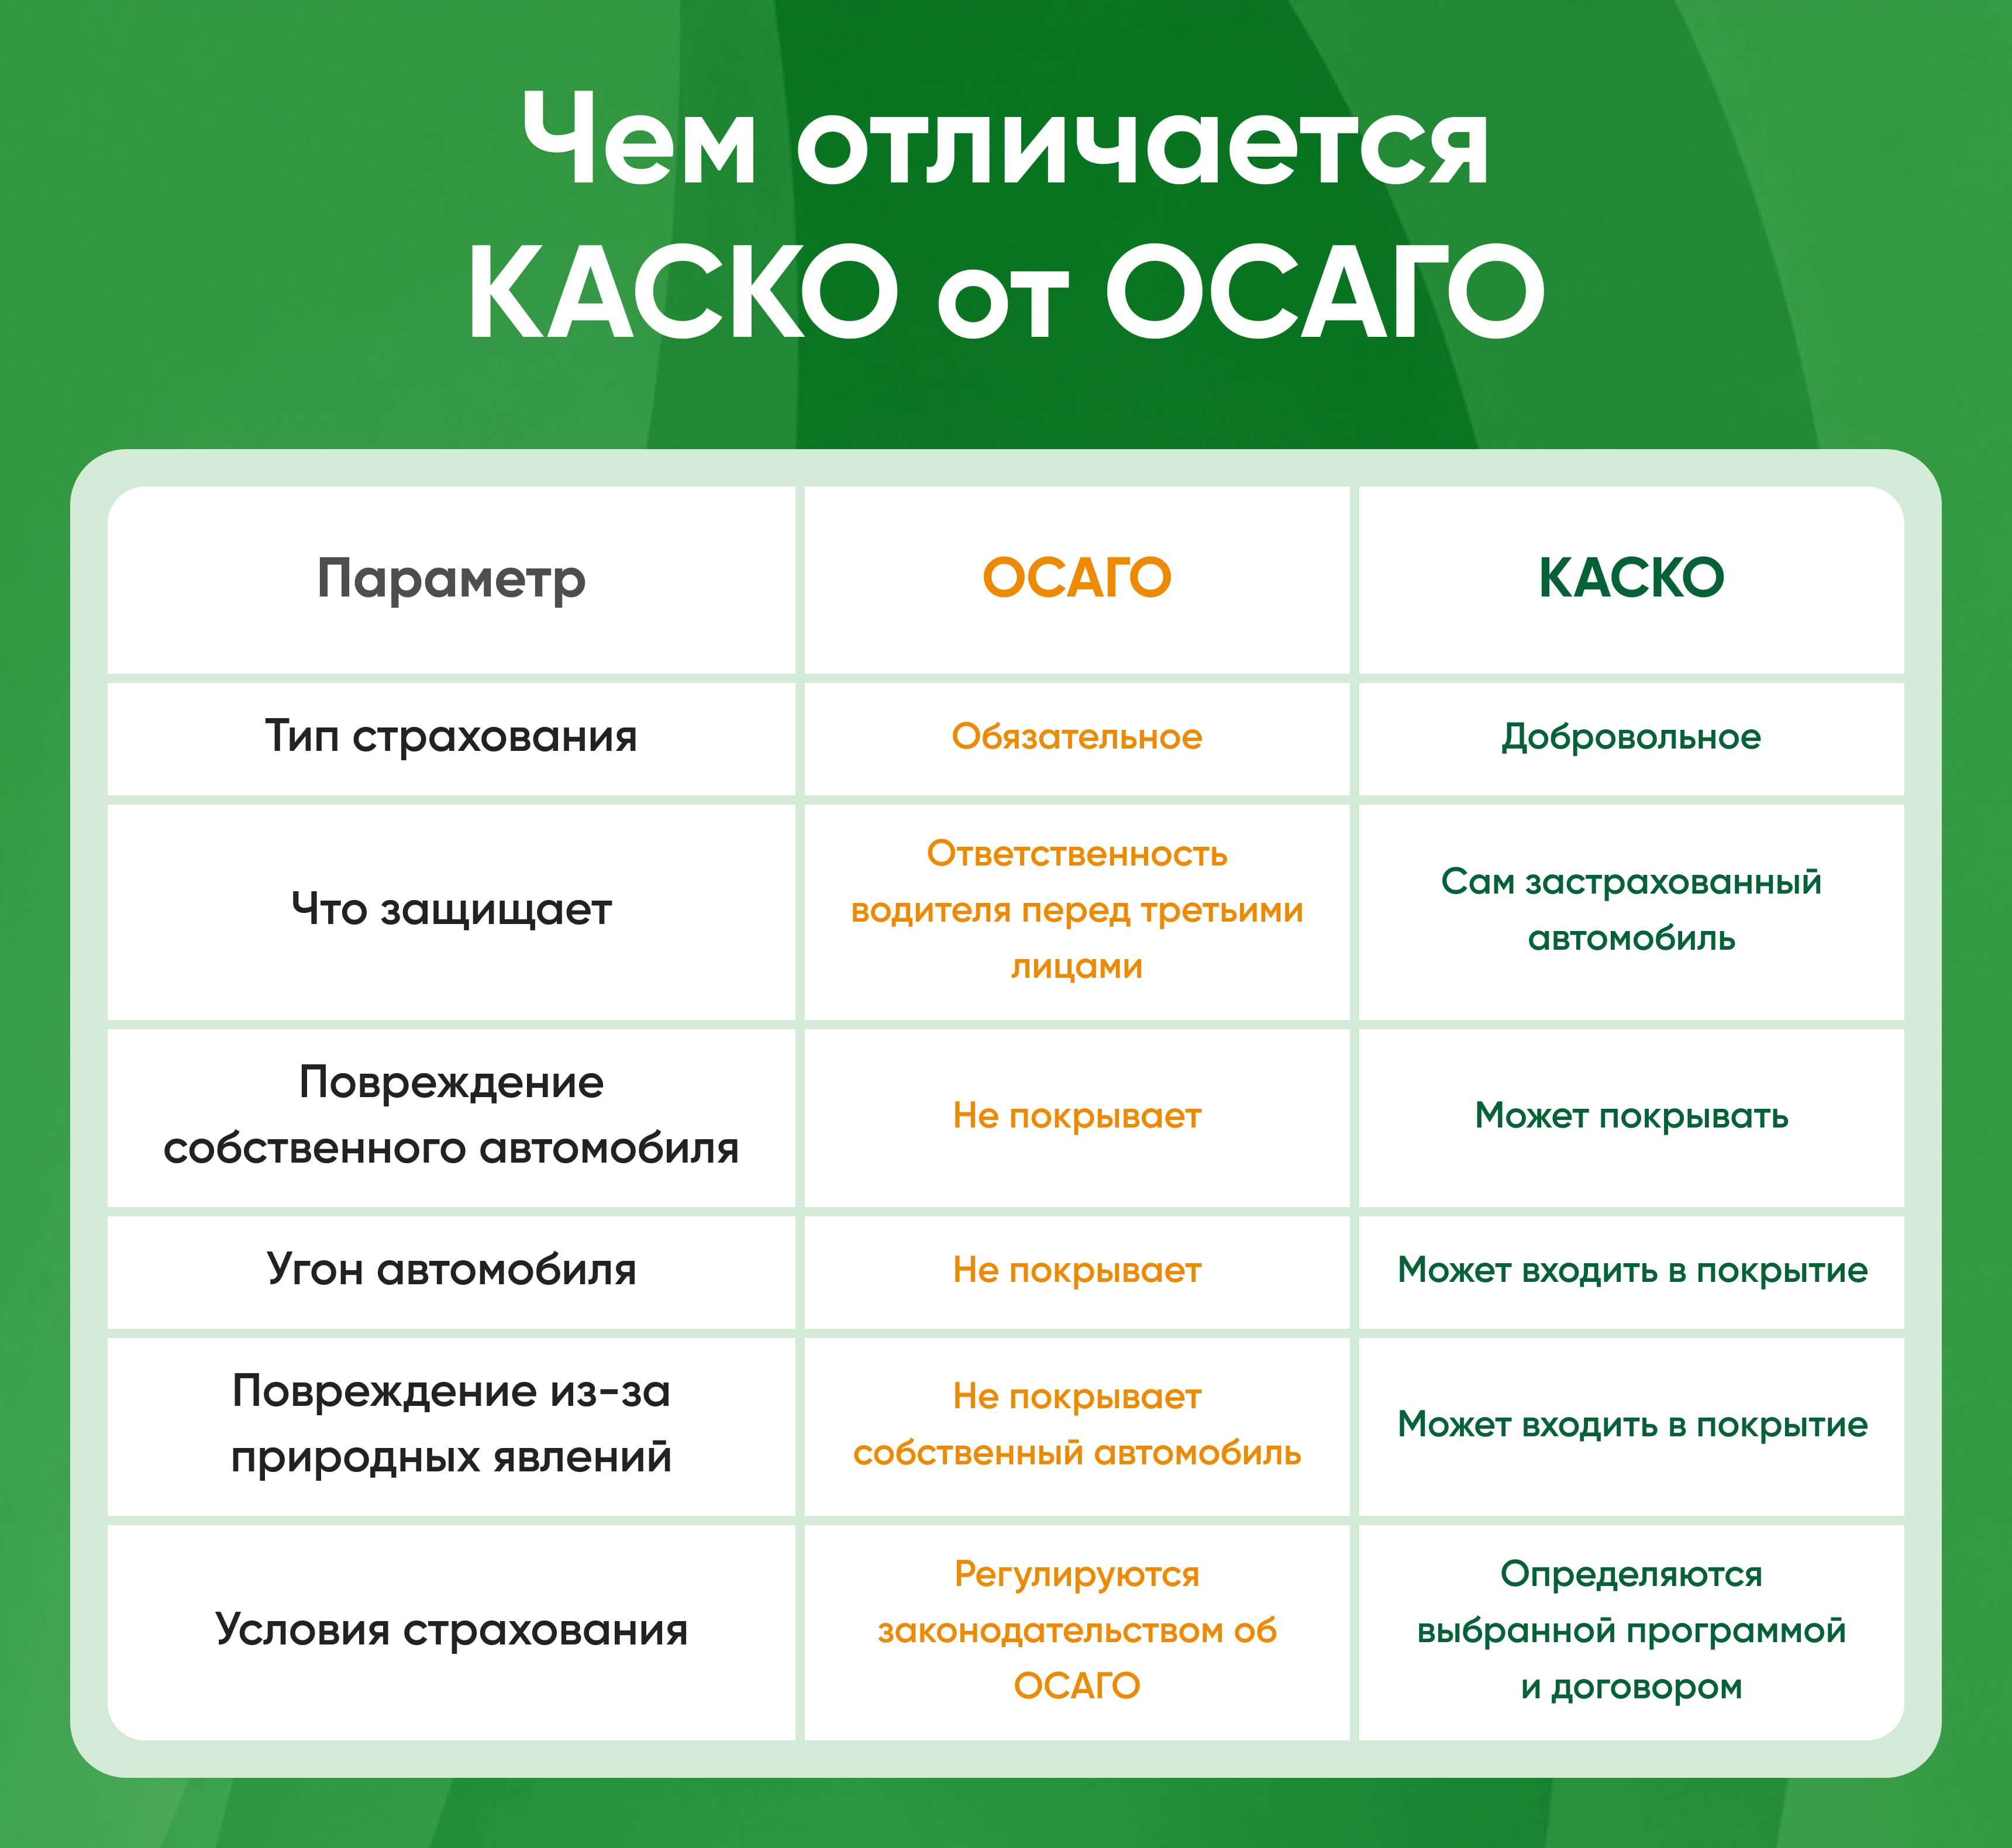
Хэрэв жолооч зам тээврийн осолд буруутан болвол ОСАГО нь тогтоосон хязгаарын хүрээнд хохирсон талын хохирлыг нөхөн төлдөг. Буруутны өөрийн автомашины засварыг түүний ОСАГО-гийн зардлаар хийдэггүй.
Харин КАСКО нь холбогдох тохиолдол гэрээнд заасан бол зам тээврийн осол эзэмшигчийн буруугаас болсон ч гэсэн автомашиныг өөрийг нь хамгаалах боломжийг олгож чадна.
Ийм учраас олон автомашин эзэмшигч хоёр төрлийн даатгалыг нэгэн зэрэг ашигладаг.
| Үзүүлэлт | ОСАГО | КАСКО |
|---|---|---|
| Даатгалын төрөл | Заавал | Сайн дурын |
| Юуг хамгаалдаг | Жолоочийн гуравдагч этгээдийн өмнө хүлээх хариуцлага | Даатгуулсан автомашин өөрөө |
| Өөрийн автомашины гэмтэл | Хамрахгүй | Хамрах боломжтой |
| Автомашины хулгай | Хамрахгүй | Хамрах хүрээнд багтаж болно |
| Байгалийн үзэгдлийн улмаас гэмтэл | Өөрийн автомашиныг хамрахгүй | Хамрах хүрээнд багтаж болно |
| Даатгалын нөхцөл | ОСАГО-гийн хууль тогтоомжоор зохицуулагддаг | Сонгосон хөтөлбөр, гэрээгээр тодорхойлогддог |
Хэрэв жолооч зам тээврийн осолд буруутан болвол ОСАГО нь тогтоосон хязгаарын хүрээнд хохирсон талын хохирлыг нөхөн төлдөг. Буруутны өөрийн автомашины засварыг түүний ОСАГО-гийн зардлаар хийдэггүй.
Харин КАСКО нь холбогдох тохиолдол гэрээнд заасан бол зам тээврийн осол эзэмшигчийн буруугаас болсон ч гэсэн автомашиныг өөрийг нь хамгаалах боломжийг олгож чадна.
Ийм учраас олон автомашин эзэмшигч хоёр төрлийн даатгалыг нэгэн зэрэг ашигладаг.
КАСКО ямар эрсдэлээс хамгаалж чадах вэ
Даатгалын эрсдэлийн багц нь тодорхой даатгалын компанийн хөтөлбөрөөс хамаарна. Түгээмэл хамрах хүрээний хувилбаруудад дараахь зүйлс багтана:
Жишээлбэл, Оросын КАСКО-гийн хөтөлбөрүүд нь зам тээврийн осол, хулгай, гал түймэр, дэлбэрэлт, байгалийн гамшиг, эд зүйлийн уналт болон бусад хэд хэдэн тохиолдлоос хамгаалалтыг багтааж болно. Гэхдээ эрсдэл бүрийн байгаа эсэхийг сонгосон даатгалын бодлогын нөхцлөөс шалгах шаардлагатай.
- зам тээврийн осол;
- автомашины хулгай, хөндийрөлт;
- тээврийн хэрэгслийн бүрэн сүйрэл;
- гал түймэр, дэлбэрэлт;
- байгалийн гамшиг;
- мод, мөс, цас болон бусад эд зүйлийн уналт;
- гуравдагч этгээдийн хууль бус үйлдэл;
- дугуйнаас ниссэн чулуу болон бусад эд зүйлсийн гэмтэл;
- гэрээнд заасан бусад эрсдэл.
Жишээлбэл, Оросын КАСКО-гийн хөтөлбөрүүд нь зам тээврийн осол, хулгай, гал түймэр, дэлбэрэлт, байгалийн гамшиг, эд зүйлийн уналт болон бусад хэд хэдэн тохиолдлоос хамгаалалтыг багтааж болно. Гэхдээ эрсдэл бүрийн байгаа эсэхийг сонгосон даатгалын бодлогын нөхцлөөс шалгах шаардлагатай.
КАСКО-гийн ямар хувилбарууд байдаг вэ
КАСКО-г үйлчлүүлэгчийн янз бүрийн зорилгод тохируулан сонгож болно. Эрсдэлийн хамгийн их багцыг үргэлж бүрдүүлэх шаардлагагүй.
Хөтөлбөрийг нөхцөлт байдлаар дараах байдлаар хувааж болно:
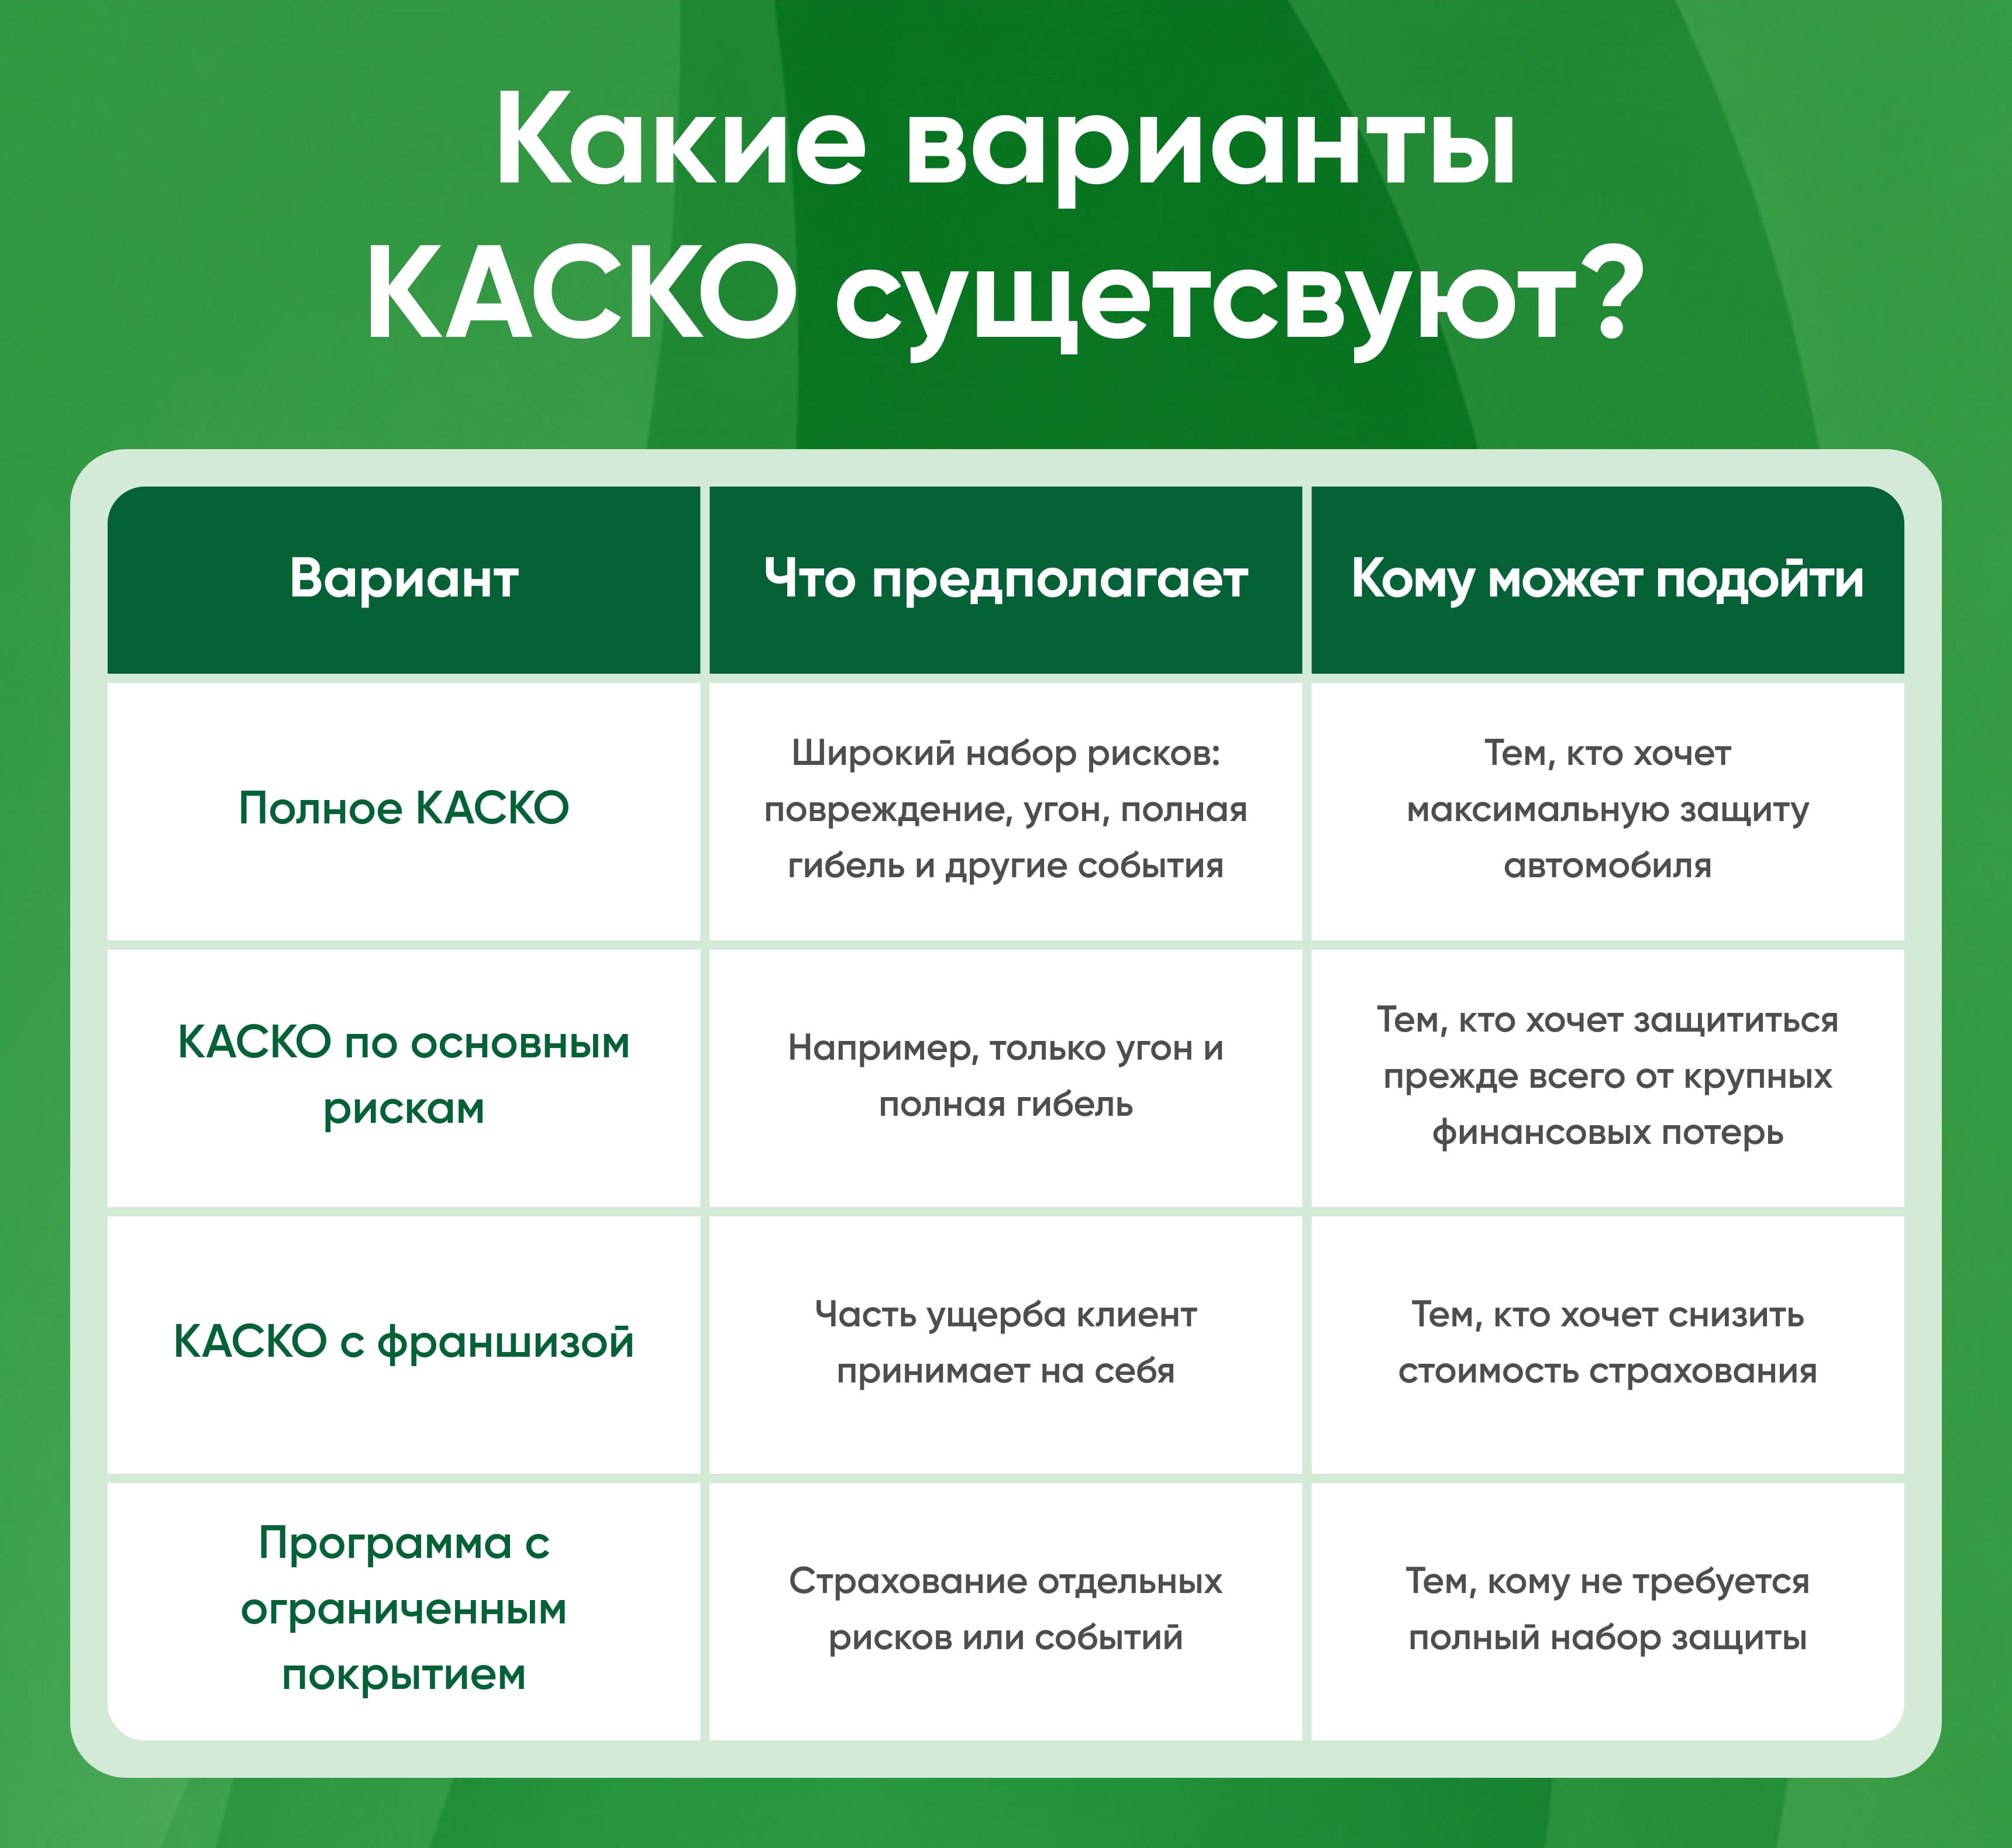
Хөтөлбөрийн тодорхой нэр, нөхцөл нь өөр өөр даатгагчдад ялгаатай.
Энэ нь автомашины үнэ, ашиглалтын онцлог, үйлчлүүлэгчийн төсөвт тохирсон хувилбарыг сонгох боломжийг олгодог.
Хөтөлбөрийг нөхцөлт байдлаар дараах байдлаар хувааж болно:
| Хувилбар | Юуг тусгадаг вэ | Хэнд тохиромжтой вэ |
|---|---|---|
| Бүрэн КАСКО | Өргөн эрсдэлийн багц: гэмтэл, хулгай, бүрэн сүйрэл болон бусад тохиолдол | Автомашины хамгийн их хамгаалалт хүсдэг хүмүүст |
| Үндсэн эрсдэлээр КАСКО | Жишээлбэл, зөвхөн хулгай, бүрэн сүйрэл | Юуны өмнө том санхүүгийн алдагдлаас хамгаалагдахыг хүсдэг хүмүүст |
| Франшизтай КАСКО | Хохирлын нэг хэсгийг үйлчлүүлэгч өөрөө хүлээнэ | Даатгалын өртгийг бууруулахыг хүсдэг хүмүүст |
| Хязгаарлагдмал хамрах хүрээтэй хөтөлбөр | Тусдаа эрсдэл эсвэл тохиолдлын даатгал | Бүрэн хамгаалалтын багц шаардлагагүй хүмүүст |
Хөтөлбөрийн тодорхой нэр, нөхцөл нь өөр өөр даатгагчдад ялгаатай.
Энэ нь автомашины үнэ, ашиглалтын онцлог, үйлчлүүлэгчийн төсөвт тохирсон хувилбарыг сонгох боломжийг олгодог.
КАСКО дахь франшиз гэж юу вэ
Хөтөлбөр сонгохдоо үйлчлүүлэгч «франшиз» гэсэн ойлголттой тулгарч болно.
Франшиз гэдэг нь даатгалын тохиолдол гарсан үед үйлчлүүлэгчийн өөртөө хүлээх, гэрээнд заасан хохирлын хэсэг юм.
Жишээлбэл, гэрээнд франшиз заасан бол даатгалын нөхөн төлбөрийг түүний хэмжээ, хэрэглэх нөхцлийг харгалзан тооцдог.
Энэ нь юунд хэрэгтэй вэ? Юуны өмнө — даатгалын бодлогын өртгийг удирдахад. Франшизтай хөтөлбөрүүд нь дүрмээр хямд байдаг, учир нь эрсдэлийн нэг хэсэг нь автомашин эзэмшигчид үлддэг.
Ийм хувилбар нь жижиг гэмтлийг бие даан төлөхөд бэлэн, гэхдээ автомашинаа ноцтой санхүүгийн алдагдлаас хамгаалахыг хүсдэг туршлагатай жолоочид сонирхолтой байж болно.
Франшиз гэдэг нь даатгалын тохиолдол гарсан үед үйлчлүүлэгчийн өөртөө хүлээх, гэрээнд заасан хохирлын хэсэг юм.
Жишээлбэл, гэрээнд франшиз заасан бол даатгалын нөхөн төлбөрийг түүний хэмжээ, хэрэглэх нөхцлийг харгалзан тооцдог.
Энэ нь юунд хэрэгтэй вэ? Юуны өмнө — даатгалын бодлогын өртгийг удирдахад. Франшизтай хөтөлбөрүүд нь дүрмээр хямд байдаг, учир нь эрсдэлийн нэг хэсэг нь автомашин эзэмшигчид үлддэг.
Ийм хувилбар нь жижиг гэмтлийг бие даан төлөхөд бэлэн, гэхдээ автомашинаа ноцтой санхүүгийн алдагдлаас хамгаалахыг хүсдэг туршлагатай жолоочид сонирхолтой байж болно.
КАСКО-гийн өртөг юунаас хамаардаг вэ
ОСАГО-гоос ялгаатай нь КАСКО-гийн өртгийг бүх зах зээлд ижил тарифаар тооцдоггүй.
Үнэд дараахь зүйлс нөлөөлж болно:
Тиймээс төстэй автомашины хувьд ч гэсэн хоёр КАСКО бодлогын өртөг ялгаатай байж болно.
Хамгийн оновчтой хувилбар нь зөвхөн хамгийн бага үнэд анхаарахгүй, харин даатгалын хамгаалалтын нөхцлийг шууд харьцуулах явдал юм.
Үнэд дараахь зүйлс нөлөөлж болно:
- автомашины марк, загвар;
- үйлдвэрлэсэн он;
- тээврийн хэрэгслийн үнэ цэнэ;
- жолоочдын нас, мэдээлэл;
- сонгосон эрсдэлийн багц;
- франшиз байгаа эсэх, түүний хэмжээ;
- нэмэлт сонголтууд;
- автомашины ашиглалтын нөхцөл;
- тодорхой даатгалын компанийн шаардлага.
Тиймээс төстэй автомашины хувьд ч гэсэн хоёр КАСКО бодлогын өртөг ялгаатай байж болно.
Хамгийн оновчтой хувилбар нь зөвхөн хамгийн бага үнэд анхаарахгүй, харин даатгалын хамгаалалтын нөхцлийг шууд харьцуулах явдал юм.
Ямар бичиг баримт шаардагдаж болох вэ
Баримт бичгийн тодорхой жагсаалт нь даатгагчийн шаардлага, сонгосон хөтөлбөрөөс хамаарна.
Дүрмээр бол бүрдүүлэх үед дараахь зүйлийг ашигладаг:
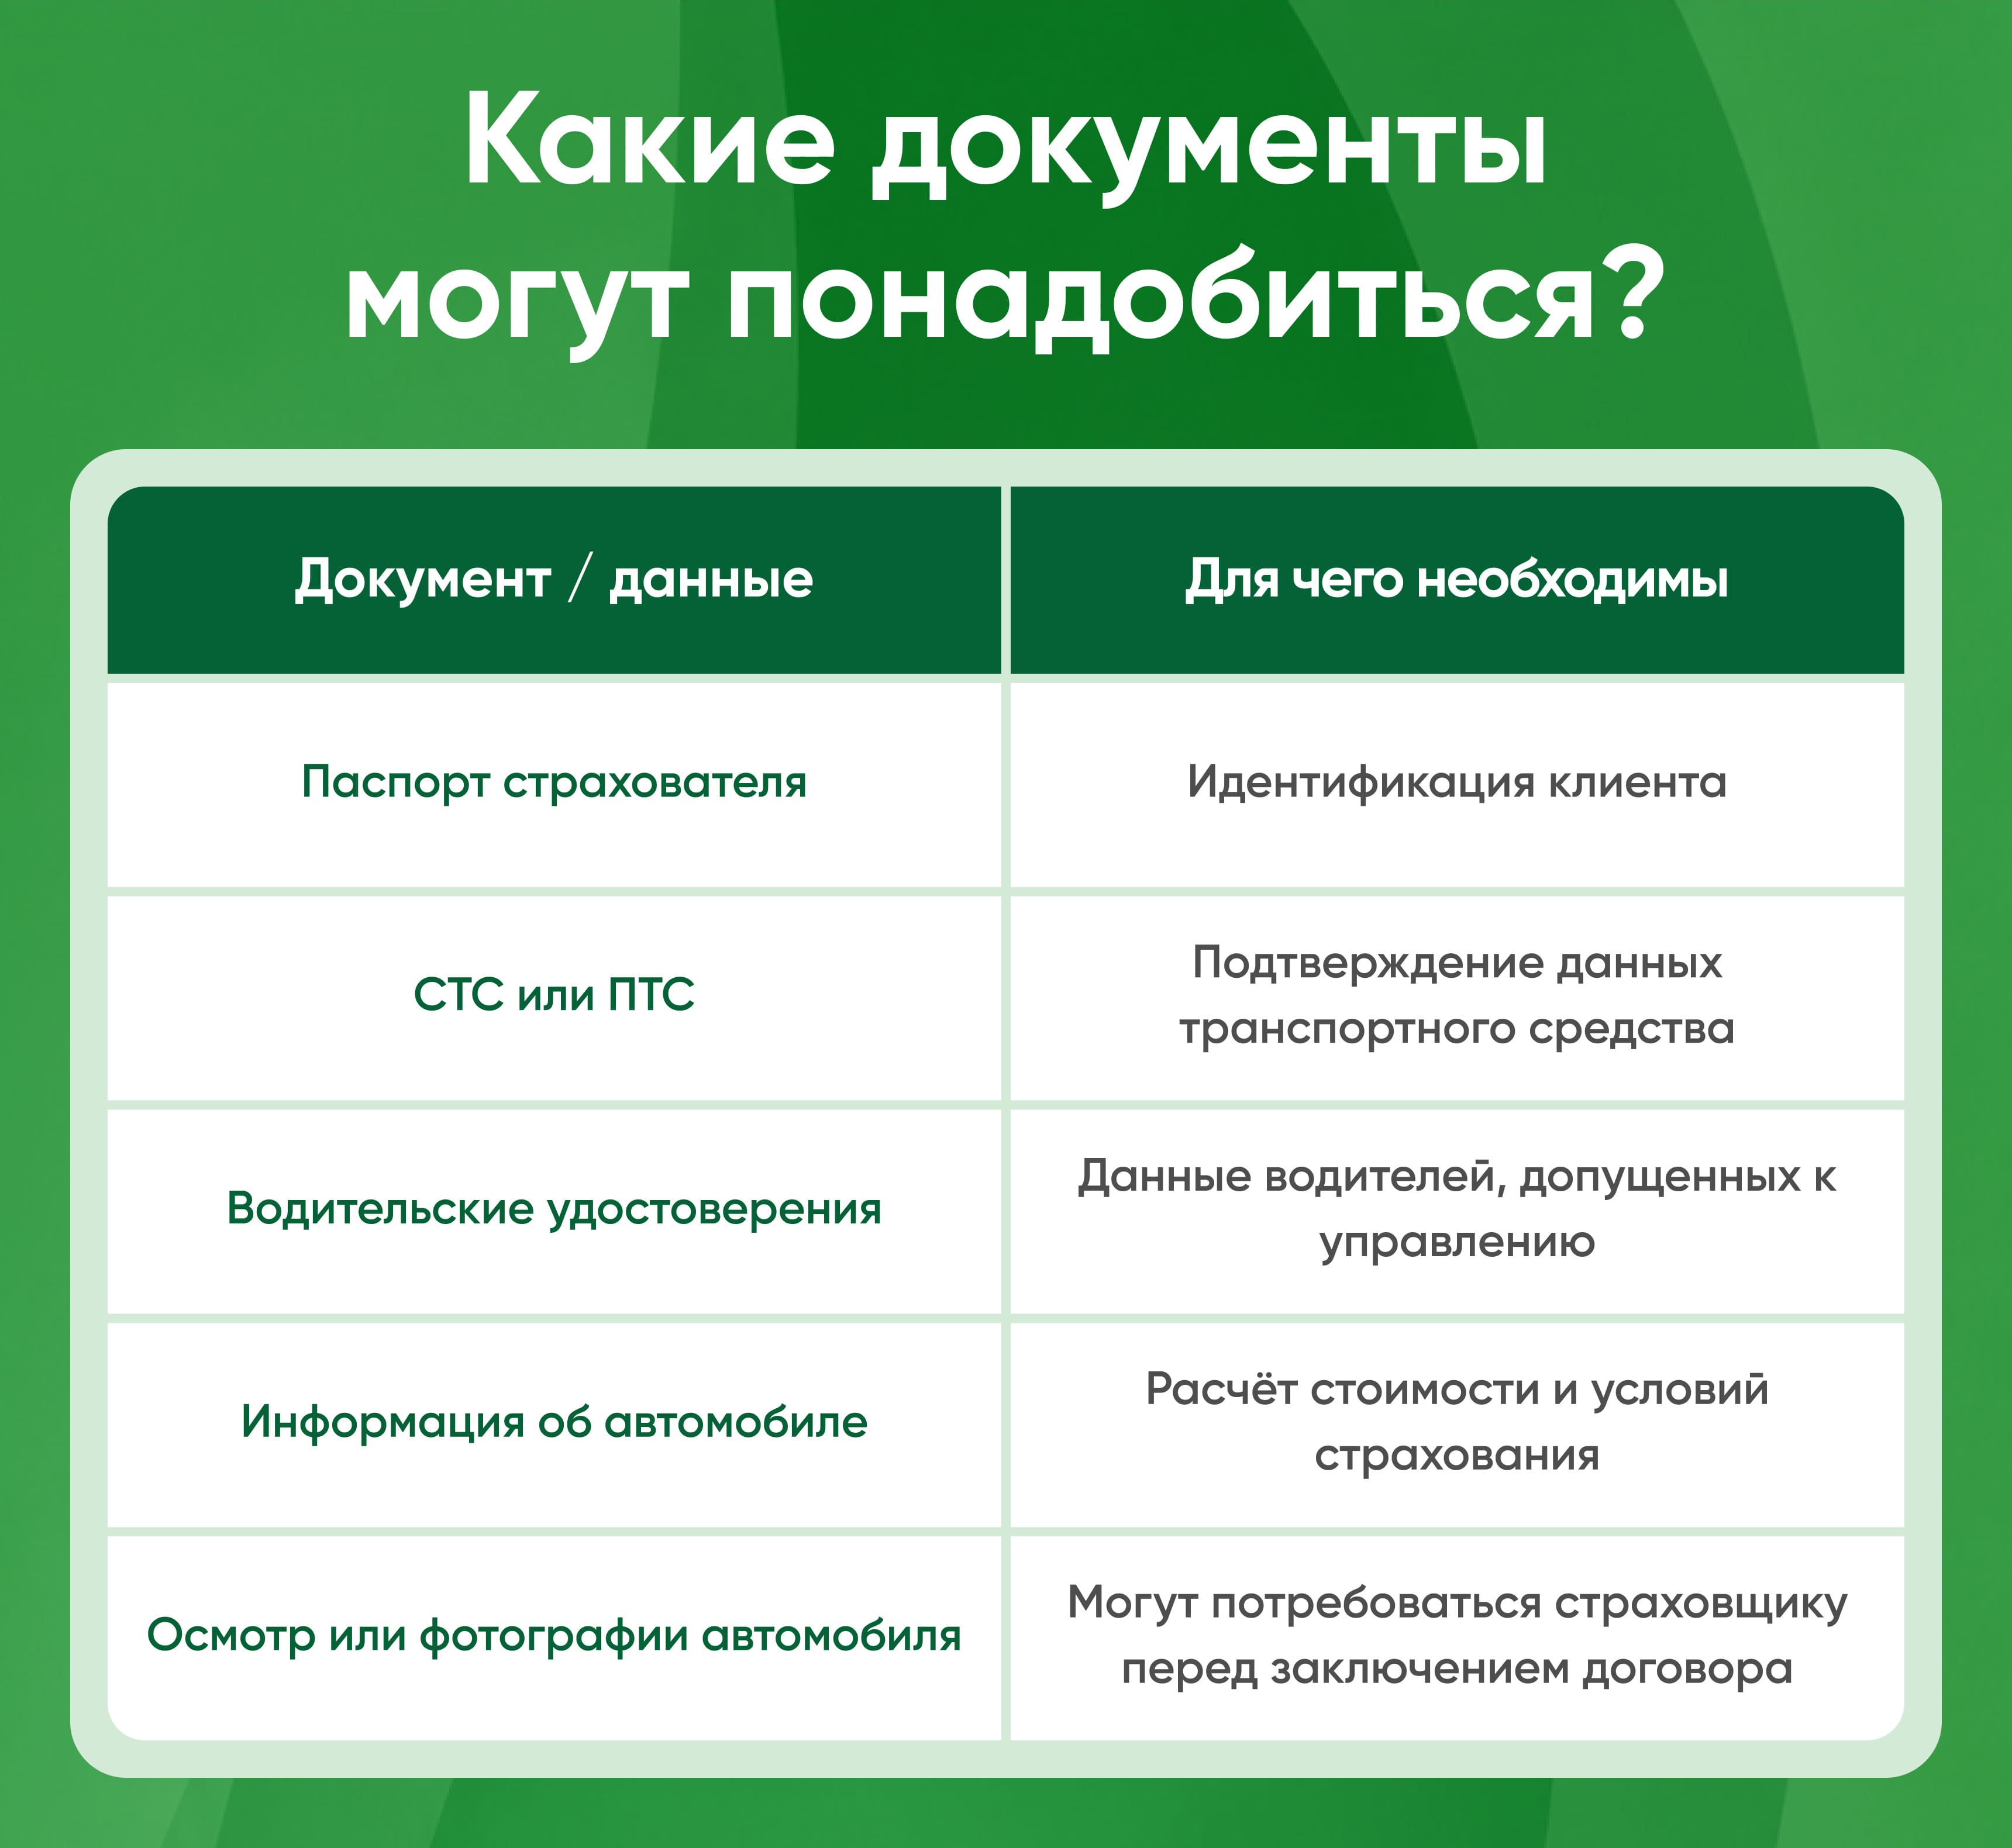
Зарим Оросын даатгагчид автомашины үзлэгийг гэрэл зургаар эсвэл гар утасны програмаар алсаас хийх боломжийг олгодог.
Дүрмээр бол бүрдүүлэх үед дараахь зүйлийг ашигладаг:
| Баримт бичиг / мэдээлэл | Юунд шаардлагатай вэ |
|---|---|
| Даатгуулагчийн паспорт | Үйлчлүүлэгчийг таних |
| СТС эсвэл ПТС | Тээврийн хэрэгслийн мэдээллийг баталгаажуулах |
| Жолооны үнэмлэх | Жолоодохыг зөвшөөрсөн жолоочдын мэдээлэл |
| Автомашины тухай мэдээлэл | Өртөг, даатгалын нөхцлийг тооцоолох |
| Автомашины үзлэг эсвэл гэрэл зураг | Гэрээ байгуулахаас өмнө даатгагчид шаардагдаж болно |
Зарим Оросын даатгагчид автомашины үзлэгийг гэрэл зургаар эсвэл гар утасны програмаар алсаас хийх боломжийг олгодог.
КАСКО хэнд онцгой хамааралтай вэ
КАСКО нь бараг бүх автомашин эзэмшигчид ашигтай байж болох ч хэд хэдэн нөхцөл байдалд онцгой хамааралтай.
Юуны өмнө — шинэ, үнэтэй автомашинд, харьцангуй бага засвар ч гэсэн их хэмжээний зардал шаардаж болох үед.
Мөн даатгалын бодлогыг зээлийн автомашины эзэмшигчид ихэвчлэн авч үздэг. Зээлийн нөхцлөөс хамааран банк барьцаат тээврийн хэрэгслийн даатгалд өөрийн шаардлагыг тавьж болно.
КАСКО-г дараахь хүмүүс ч авч үзэх нь зүйтэй:
Юуны өмнө — шинэ, үнэтэй автомашинд, харьцангуй бага засвар ч гэсэн их хэмжээний зардал шаардаж болох үед.
Мөн даатгалын бодлогыг зээлийн автомашины эзэмшигчид ихэвчлэн авч үздэг. Зээлийн нөхцлөөс хамааран банк барьцаат тээврийн хэрэгслийн даатгалд өөрийн шаардлагыг тавьж болно.
КАСКО-г дараахь хүмүүс ч авч үзэх нь зүйтэй:
- автомашинаа өдөр бүр идэвхтэй ашигладаг;
- машинаар их аялдаг;
- автомашинаа нээлттэй зогсоолд үлдээдэг;
- хулгайн эрсдэлээс хамгаалагдахыг хүсдэг;
- ноцтой зам тээврийн ослын дараа том зардлыг бие даан хүлээхэд бэлэн биш;
- ОСАГО-гоос гадна нэмэлт хамгаалалт авахыг хүсдэг.
GreenGo-гоор дамжуулан КАСКО-г хэрхэн бүрдүүлэх вэ
GreenGo-ийн түншүүдэд шинэ бүтээгдэхүүний бүрдүүлэлт нь платформ дээрх ердийн ажилд нэгтгэгдсэн.
Үйл явц нь аль болох энгийн:
Ингэснээр түнш нь үйлчлүүлэгчид тохирох даатгалын бүтээгдэхүүнийг бие даан хайхыг илгээхгүйгээр автомашины нэмэлт хамгаалалт авахад тусалж чадна.
Үйл явц нь аль болох энгийн:
- GreenGo-ийн хувийн дансанд нэвтрэх.
- «КАСКО РФ» бүтээгдэхүүнийг сонгох.
- Үйлчлүүлэгч, автомашины шаардлагатай мэдээллийг заах.
- Боломжтой даатгалын нөхцлүүдийг авах.
- Тохирох хувилбарыг сонгож, бүрдүүлэлтийг дуусгах.
Ингэснээр түнш нь үйлчлүүлэгчид тохирох даатгалын бүтээгдэхүүнийг бие даан хайхыг илгээхгүйгээр автомашины нэмэлт хамгаалалт авахад тусалж чадна.
GreenGo-ийн түншүүдэд КАСКО-гийн давуу талууд
КАСКО гарч ирсэн нь авто даатгалын гол чиглэлүүдийн нэгэнд түншүүдийн боломжийг өргөжүүлдэг.
ОСАГО нь үйлчлүүлэгчийн заавал байх хэрэгцээг хаадаг бол КАСКО нь түүнд өөрийн автомашины нэмэлт хамгаалалтыг санал болгох боломжийг олгодог.
Түншийн хувьд энэ нь дараахь зүйлийг хэлнэ:
Үүний зэрэгцээ КАСКО-г зүгээр л санал болгох биш, харин үйлчлүүлэгчид хөтөлбөрүүдийн ялгааг тайлбарлах нь чухал. Нэгэнд нь хамгийн их хамгаалалт хэрэгтэй, нөгөөд нь зөвхөн том эрсдэл, гурав дахь нь франшизтай хувилбар илүү ашигтай байх болно.
ОСАГО нь үйлчлүүлэгчийн заавал байх хэрэгцээг хаадаг бол КАСКО нь түүнд өөрийн автомашины нэмэлт хамгаалалтыг санал болгох боломжийг олгодог.
Түншийн хувьд энэ нь дараахь зүйлийг хэлнэ:
- бүтээгдэхүүний шугамыг өргөжүүлэх;
- шинэ, үнэтэй автомашины эзэмшигчидтэй ажиллах боломж;
- аль хэдийн ОСАГО бүрдүүлж буй үйлчлүүлэгчдэд зориулсан нэмэлт бүтээгдэхүүн;
- хувь хүний хэрэгцээнд нийцүүлэн даатгалыг сонгох боломж;
- автомашины хамгаалалтад цогц хандлага;
- үйлчлүүлэгчийн давтан хандах нэмэлт шалтгаан.
Үүний зэрэгцээ КАСКО-г зүгээр л санал болгох биш, харин үйлчлүүлэгчид хөтөлбөрүүдийн ялгааг тайлбарлах нь чухал. Нэгэнд нь хамгийн их хамгаалалт хэрэгтэй, нөгөөд нь зөвхөн том эрсдэл, гурав дахь нь франшизтай хувилбар илүү ашигтай байх болно.
Дүгнэлт
GreenGo платформ дээр КАСКО РФ гарч ирсэн нь түншүүдийн авто даатгалын боломжийг өргөжүүлж, үйлчлүүлэгчид зөвхөн хариуцлага төдийгүй автомашиныг өөрийг нь хамгаалахыг санал болгох боломжийг олгодог.
КАСКО нь сонгосон хөтөлбөрөөс хамааран зам тээврийн осол, хулгай, бүрэн сүйрэл, байгалийн гамшиг болон бусад урьдчилан тооцоогүй үйл явдлын санхүүгийн үр дагаврыг бууруулахад тусалж чадна.
Үйлчлүүлэгчийн хувьд энэ нь автомашины үнэ цэнэ, ашиглалтын онцлог, өөрийн төсөвт тохирсон хамгаалалтын түвшинг сонгох боломж юм. Түншийн хувьд — ОСАГО-г нөхөж, авто даатгалд илүү цогц хандлагыг санал болгох боломжийг олгодог өөр нэг эрэлттэй бүтээгдэхүүн.
КАСКО нь сонгосон хөтөлбөрөөс хамааран зам тээврийн осол, хулгай, бүрэн сүйрэл, байгалийн гамшиг болон бусад урьдчилан тооцоогүй үйл явдлын санхүүгийн үр дагаврыг бууруулахад тусалж чадна.
Үйлчлүүлэгчийн хувьд энэ нь автомашины үнэ цэнэ, ашиглалтын онцлог, өөрийн төсөвт тохирсон хамгаалалтын түвшинг сонгох боломж юм. Түншийн хувьд — ОСАГО-г нөхөж, авто даатгалд илүү цогц хандлагыг санал болгох боломжийг олгодог өөр нэг эрэлттэй бүтээгдэхүүн.
Энэ нийтлэл хэр ашигтай байсан бэ?
Таны санал бодол биднийг илүү сайн болоход тусалдаг.
Төстэй мэдээ
Бүгд
GreenGo дахь түншийн сүлжээ: баг бүрдүүлж, илүү их орлого олох вэ
Авто даатгал
Эрүүл мэндийн даатгал
2025 оны 7-р сарын 13, 01:30
Даатгалын бодлого бүрдүүлэхдээ алдаанаас хэрхэн зайлсхийх вэ: төлбөрийн өмнө PDF-ээр мэдээлэл шалгах
Авто даатгал
Эрүүл мэндийн даатгал
2025 оны 7-р сарын 16, 02:45
НСИС-ээр дамжуулан ОСАГО-гийн жинхэнэ эсэхийг шалгах: систем хэрхэн ажилладаг, түнш үүнийг яагаад ашиглах ёстой вэ
Авто даатгал
2025 оны 7-р сарын 18, 03:20
Бүх мэдээг мэдэж байгаарай!
Даатгалд эхлэх нь санагдсанаас хялбар.
Манай Telegram сувагт бүртгүүлж, түншүүдэд зориулсан шинэ боломжуудын талаар хамгийн түрүүнд мэдэж байгаарай.
Нэгдэх
Манай Telegram сувагт бүртгүүлж, түншүүдэд зориулсан шинэ боломжуудын талаар хамгийн түрүүнд мэдэж байгаарай.
Түгээмэл асуултууд
Үгүй. Орос улсад КАСКО нь тээврийн хэрэгслийн сайн дурын даатгалд хамаарна. Харин ОСАГО нь заавал байх ёстой.
Үгүй. Эдгээр нь өөр өөр төрлийн даатгал юм. КАСКО нь хууль тогтоомжоор шаардлагатай тохиолдолд ОСАГО-той байх үүргийг цуцлахгүй.
Ийм хамрах хүрээ боломжтой. Бүх зүйл эрсдэлийн жагсаалт, үл хамаарах зүйлс, тодорхой КАСКО гэрээний бусад нөхцлөөс хамаарна. Зарим хөтөлбөр нь даатгуулагчийн буруугаас болсон зам тээврийн ослын үед ч автомашины хохирлыг нөхөн төлөхийг тусгасан байдаг.
Хулгай, хөндийрөлт нь КАСКО-гийн даатгалын хамрах хүрээнд багтаж болно. Гэхдээ энэ эрсдэл тодорхой хөтөлбөрт багтсан эсэхийг шалгах шаардлагатай.
Тийм, Оросын зах зээл дээр хязгаарлагдмал эрсдэлийн багцтай хөтөлбөрүүд, түүний дотор автомашиныг хулгай, бүрэн сүйрлээс хамгаалах хувилбарууд байдаг.
Бүрэн буюу «тотал» сүйрэл гэдэг нь автомашин устсан, эсвэл сэргээх өртөг нь гэрээгээр тогтоосон босго хүрч, засварыг эдийн засгийн хувьд үндэслэлгүй гэж үзэх нөхцөл байдлыг хэлнэ. Тодорхой шалгуурыг даатгалын нөхцлөөр тодорхойлдог.
Бүх нийтийн хариулт байхгүй. Франшиз нь ихэвчлэн даатгалын бодлогын өртгийг бууруулах боломжийг олгодог боловч даатгалын тохиолдол гарсан үед хохирлын нэг хэсгийг үйлчлүүлэгч өөрөө төлдөг. Тиймээс сонголт нь төсөв болон автомашин эзэмшигчийн өөртөө авахад бэлэн эрсдэлийн хэмжээнээс хамаарна.