26 Тамыз 2026, 07:14

Қаралымдар:
1459
Жүргізушіге көмек
РФ қызметтері
Ресейдегі КАСКО: автомобильді қорғау енді GreenGo арқылы қолжетімді

GreenGo редакциясы
Материал тексеріліп, GreenGo командасымен дайындалды
Мазмұны
- КАСКО дегеніміз не
- КАСКО ОСАГО-дан несімен ерекшеленеді
- КАСКО қандай тәуекелдерден қорғай алады
- КАСКО-ның қандай нұсқалары бар
- КАСКО-дағы франшиза дегеніміз не
- КАСКО құны неге байланысты
- Қандай құжаттар қажет болуы мүмкін
- КАСКО әсіресе кімге өзекті
- GreenGo арқылы КАСКО-ны қалай ресімдеуге болады
- КАСКО-ның GreenGo серіктестеріне артықшылықтары
- Қорытынды
GreenGo серіктестерге арналған сақтандыру өнімдерінің желісін кеңейтуді жалғастырады. Енді платформада РФ КАСКО — автомобильді зақымдану, ұрлық және келісімшартта көзделген басқа да оқиғалар кезінде қаржылық шығындардан қорғауға мүмкіндік беретін ерікті сақтандыруды ресімдеу қолжетімді.
Жүргізушінің жол қозғалысының басқа қатысушылары алдындағы жауапкершілігін қорғайтын ОСАГО-дан айырмашылығы, КАСКО автомобильдің өзін қорғауға арналған. Таңдалған бағдарламаға байланысты полис ЖКО салдарын, ұрлықты, автомобильдің толық жойылуын, өртті, табиғи апаттарды, заттардың құлауын және басқа да тәуекелдерді қамтуы мүмкін. Нақты тізім әрқашан нақты сақтандыру келісімшартының шарттарымен анықталады.
GreenGo серіктестері үшін жаңа өнімнің пайда болуы — клиентке автомобильді неғұрлым кешенді қорғауды ұсыну және оның қажеттіліктерін ескере отырып сақтандыруды таңдау мүмкіндігі.
Жүргізушінің жол қозғалысының басқа қатысушылары алдындағы жауапкершілігін қорғайтын ОСАГО-дан айырмашылығы, КАСКО автомобильдің өзін қорғауға арналған. Таңдалған бағдарламаға байланысты полис ЖКО салдарын, ұрлықты, автомобильдің толық жойылуын, өртті, табиғи апаттарды, заттардың құлауын және басқа да тәуекелдерді қамтуы мүмкін. Нақты тізім әрқашан нақты сақтандыру келісімшартының шарттарымен анықталады.
GreenGo серіктестері үшін жаңа өнімнің пайда болуы — клиентке автомобильді неғұрлым кешенді қорғауды ұсыну және оның қажеттіліктерін ескере отырып сақтандыруды таңдау мүмкіндігі.
КАСКО дегеніміз не
КАСКО — көлік құралын мүліктік тәуекелдерден ерікті сақтандыру. Міндетті ОСАГО-дан айырмашылығы, автомобиль иесі мұндай қорғанысты ресімдеу туралы шешімді өз бетінше қабылдайды және қолайлы бағдарламаны таңдайды.
КАСКО-ның басты міндеті — сақтандырылған автомобильмен келісімшартта көзделген оқиға болған жағдайда иесінің қаржылық шығындарын өтеу.
Мысалы, автомобиль ЖКО-да зақымдануы, өрттен немесе табиғи апаттан зардап шегуі немесе ұрлануы мүмкін. Бағдарламаға байланысты сақтандырушы келісімшарт шарттарына сәйкес жөндеуді ұйымдастырады немесе сақтандыру өтемақысын төлейді.
Бұл ретте барлық сақтандырушылар үшін бірдей тәуекелдер жиынтығы жоқ. КАСКО ерікті сақтандыру болғандықтан, сақтандыру жағдайларының тізімі, шектеулер және қамту мөлшері нақты келісімшартпен анықталады.
Маңызды: КАСКО-ны ресімдеу алдында таңдалған бағдарламаның шарттарын — қандай тәуекелдер енгізілген, қандай оқиғалар ерекшелік болып табылады, франшиза көзделген бе және сақтандыру өтемақысы қалай жүзеге асырылатынын мұқият зерделеу қажет.
КАСКО-ның басты міндеті — сақтандырылған автомобильмен келісімшартта көзделген оқиға болған жағдайда иесінің қаржылық шығындарын өтеу.
Мысалы, автомобиль ЖКО-да зақымдануы, өрттен немесе табиғи апаттан зардап шегуі немесе ұрлануы мүмкін. Бағдарламаға байланысты сақтандырушы келісімшарт шарттарына сәйкес жөндеуді ұйымдастырады немесе сақтандыру өтемақысын төлейді.
Бұл ретте барлық сақтандырушылар үшін бірдей тәуекелдер жиынтығы жоқ. КАСКО ерікті сақтандыру болғандықтан, сақтандыру жағдайларының тізімі, шектеулер және қамту мөлшері нақты келісімшартпен анықталады.
Маңызды: КАСКО-ны ресімдеу алдында таңдалған бағдарламаның шарттарын — қандай тәуекелдер енгізілген, қандай оқиғалар ерекшелік болып табылады, франшиза көзделген бе және сақтандыру өтемақысы қалай жүзеге асырылатынын мұқият зерделеу қажет.
КАСКО ОСАГО-дан несімен ерекшеленеді
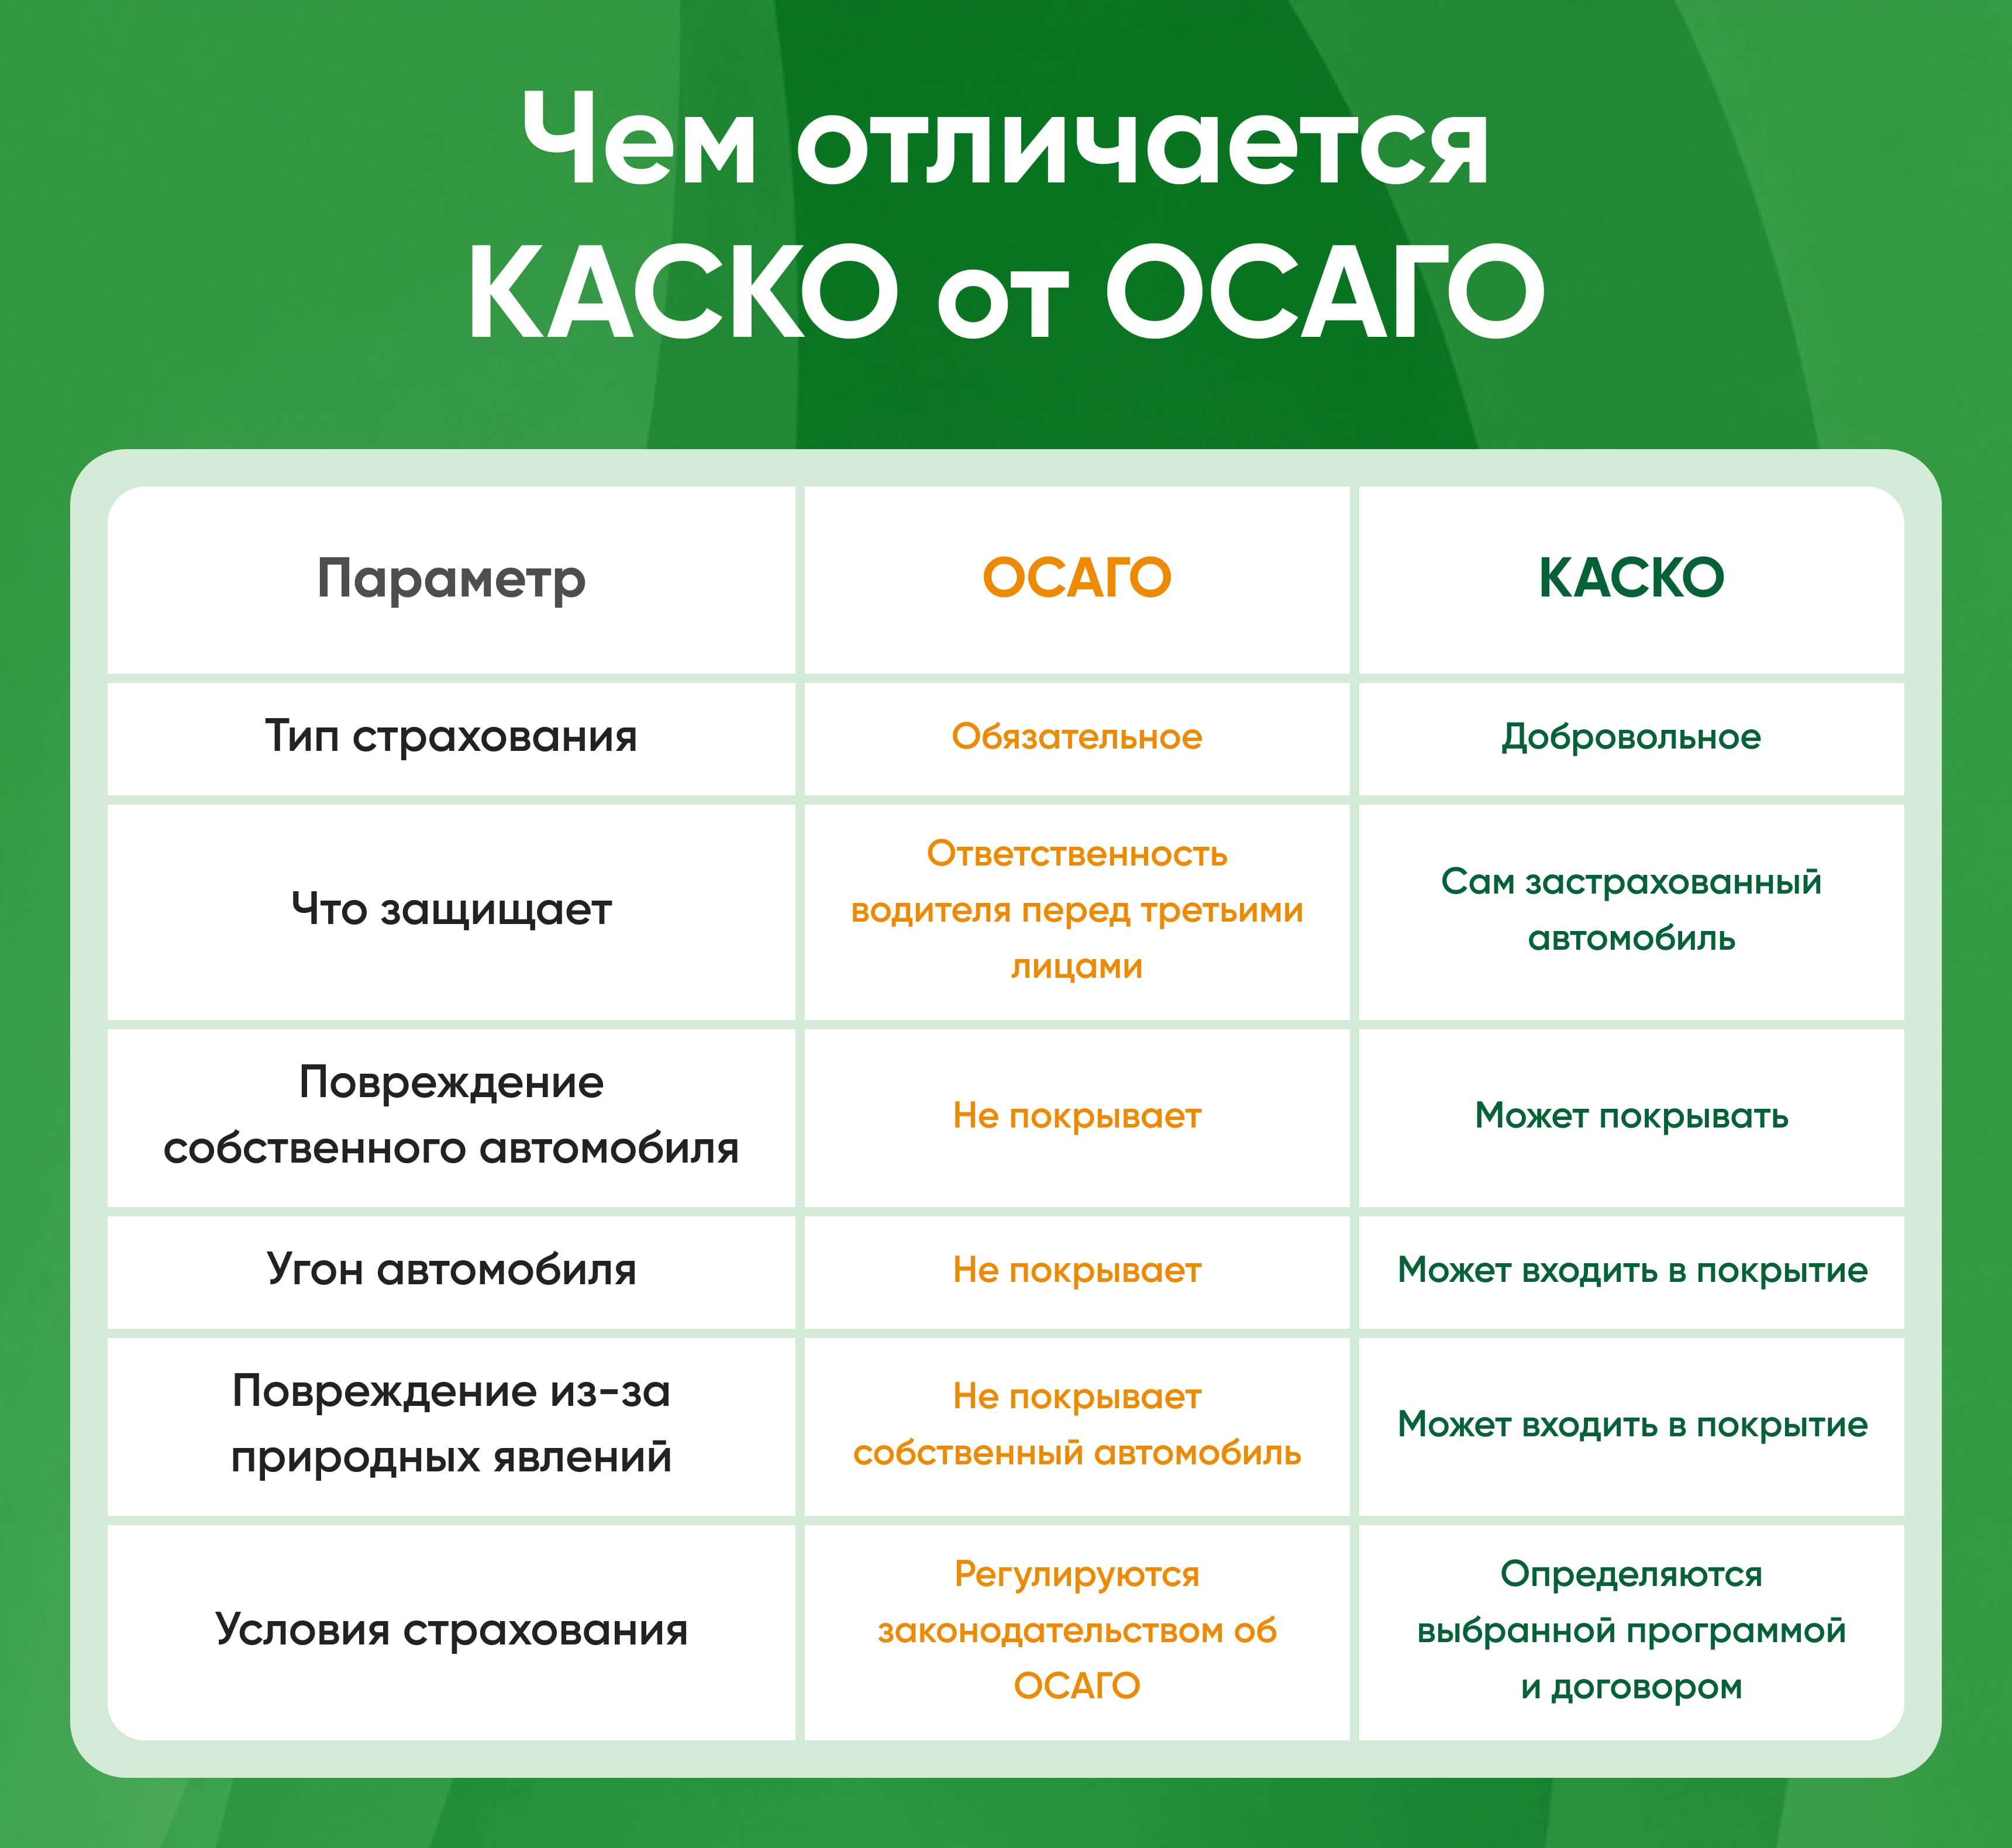
КАСКО мен ОСАГО әртүрлі қаржылық тәуекелдерден қорғайды, сондықтан бір полис екіншісінің алмастырғышы болып табылмайды.
Егер жүргізуші ЖКО-ның кінәлісі болса, ОСАГО белгіленген лимиттер шегінде зардап шеккен тараптың залалын өтейді. Кінәлінің өз автомобилін жөндеу оның ОСАГО есебінен жүргізілмейді.
КАСКО, керісінше, егер тиісті жағдай келісімшартта көзделген болса, ЖКО оның иесінің кінәсінен болған кезде де автомобильдің өзін қорғауды қамтамасыз ете алады.
Дәл осы себептен көптеген автокөлік иелері сақтандырудың екі түрін де бір уақытта пайдаланады.
| Параметр | ОСАГО | КАСКО |
|---|---|---|
| Сақтандыру түрі | Міндетті | Ерікті |
| Нені қорғайды | Жүргізушінің үшінші тұлғалар алдындағы жауапкершілігін | Сақтандырылған автомобильдің өзін |
| Өз автомобилінің зақымдануы | Қамтымайды | Қамтуы мүмкін |
| Автомобильдің ұрлануы | Қамтымайды | Қамтуға кіруі мүмкін |
| Табиғи құбылыстардан зақымдану | Өз автомобилін қамтымайды | Қамтуға кіруі мүмкін |
| Сақтандыру шарттары | ОСАГО туралы заңнамамен реттеледі | Таңдалған бағдарламамен және келісімшартпен анықталады |
Егер жүргізуші ЖКО-ның кінәлісі болса, ОСАГО белгіленген лимиттер шегінде зардап шеккен тараптың залалын өтейді. Кінәлінің өз автомобилін жөндеу оның ОСАГО есебінен жүргізілмейді.
КАСКО, керісінше, егер тиісті жағдай келісімшартта көзделген болса, ЖКО оның иесінің кінәсінен болған кезде де автомобильдің өзін қорғауды қамтамасыз ете алады.
Дәл осы себептен көптеген автокөлік иелері сақтандырудың екі түрін де бір уақытта пайдаланады.
КАСКО қандай тәуекелдерден қорғай алады
Сақтандыру тәуекелдерінің жиынтығы нақты сақтандыру компаниясының бағдарламасына байланысты. Қамтудың кең таралған нұсқаларына мыналар жатады:
Мысалы, ресейлік КАСКО бағдарламалары ЖКО, ұрлық, өрт, жарылыс, табиғи апаттар, заттардың құлауы және басқа да бірқатар оқиғалардан қорғауды қамтуы мүмкін. Алайда әрбір тәуекелдің болуын дәл таңдалған полис шарттарынан тексеру қажет.
- ЖКО;
- автомобильдің ұрлануы немесе тоналуы;
- көлік құралының толық жойылуы;
- өрт немесе жарылыс;
- табиғи апаттар;
- ағаштардың, мұздың, қардың және басқа заттардың құлауы;
- үшінші тұлғалардың заңсыз әрекеттері;
- дөңгелектердің астынан ұшқан тастар мен басқа заттардан зақымдану;
- келісімшартта көзделген басқа тәуекелдер.
Мысалы, ресейлік КАСКО бағдарламалары ЖКО, ұрлық, өрт, жарылыс, табиғи апаттар, заттардың құлауы және басқа да бірқатар оқиғалардан қорғауды қамтуы мүмкін. Алайда әрбір тәуекелдің болуын дәл таңдалған полис шарттарынан тексеру қажет.
КАСКО-ның қандай нұсқалары бар
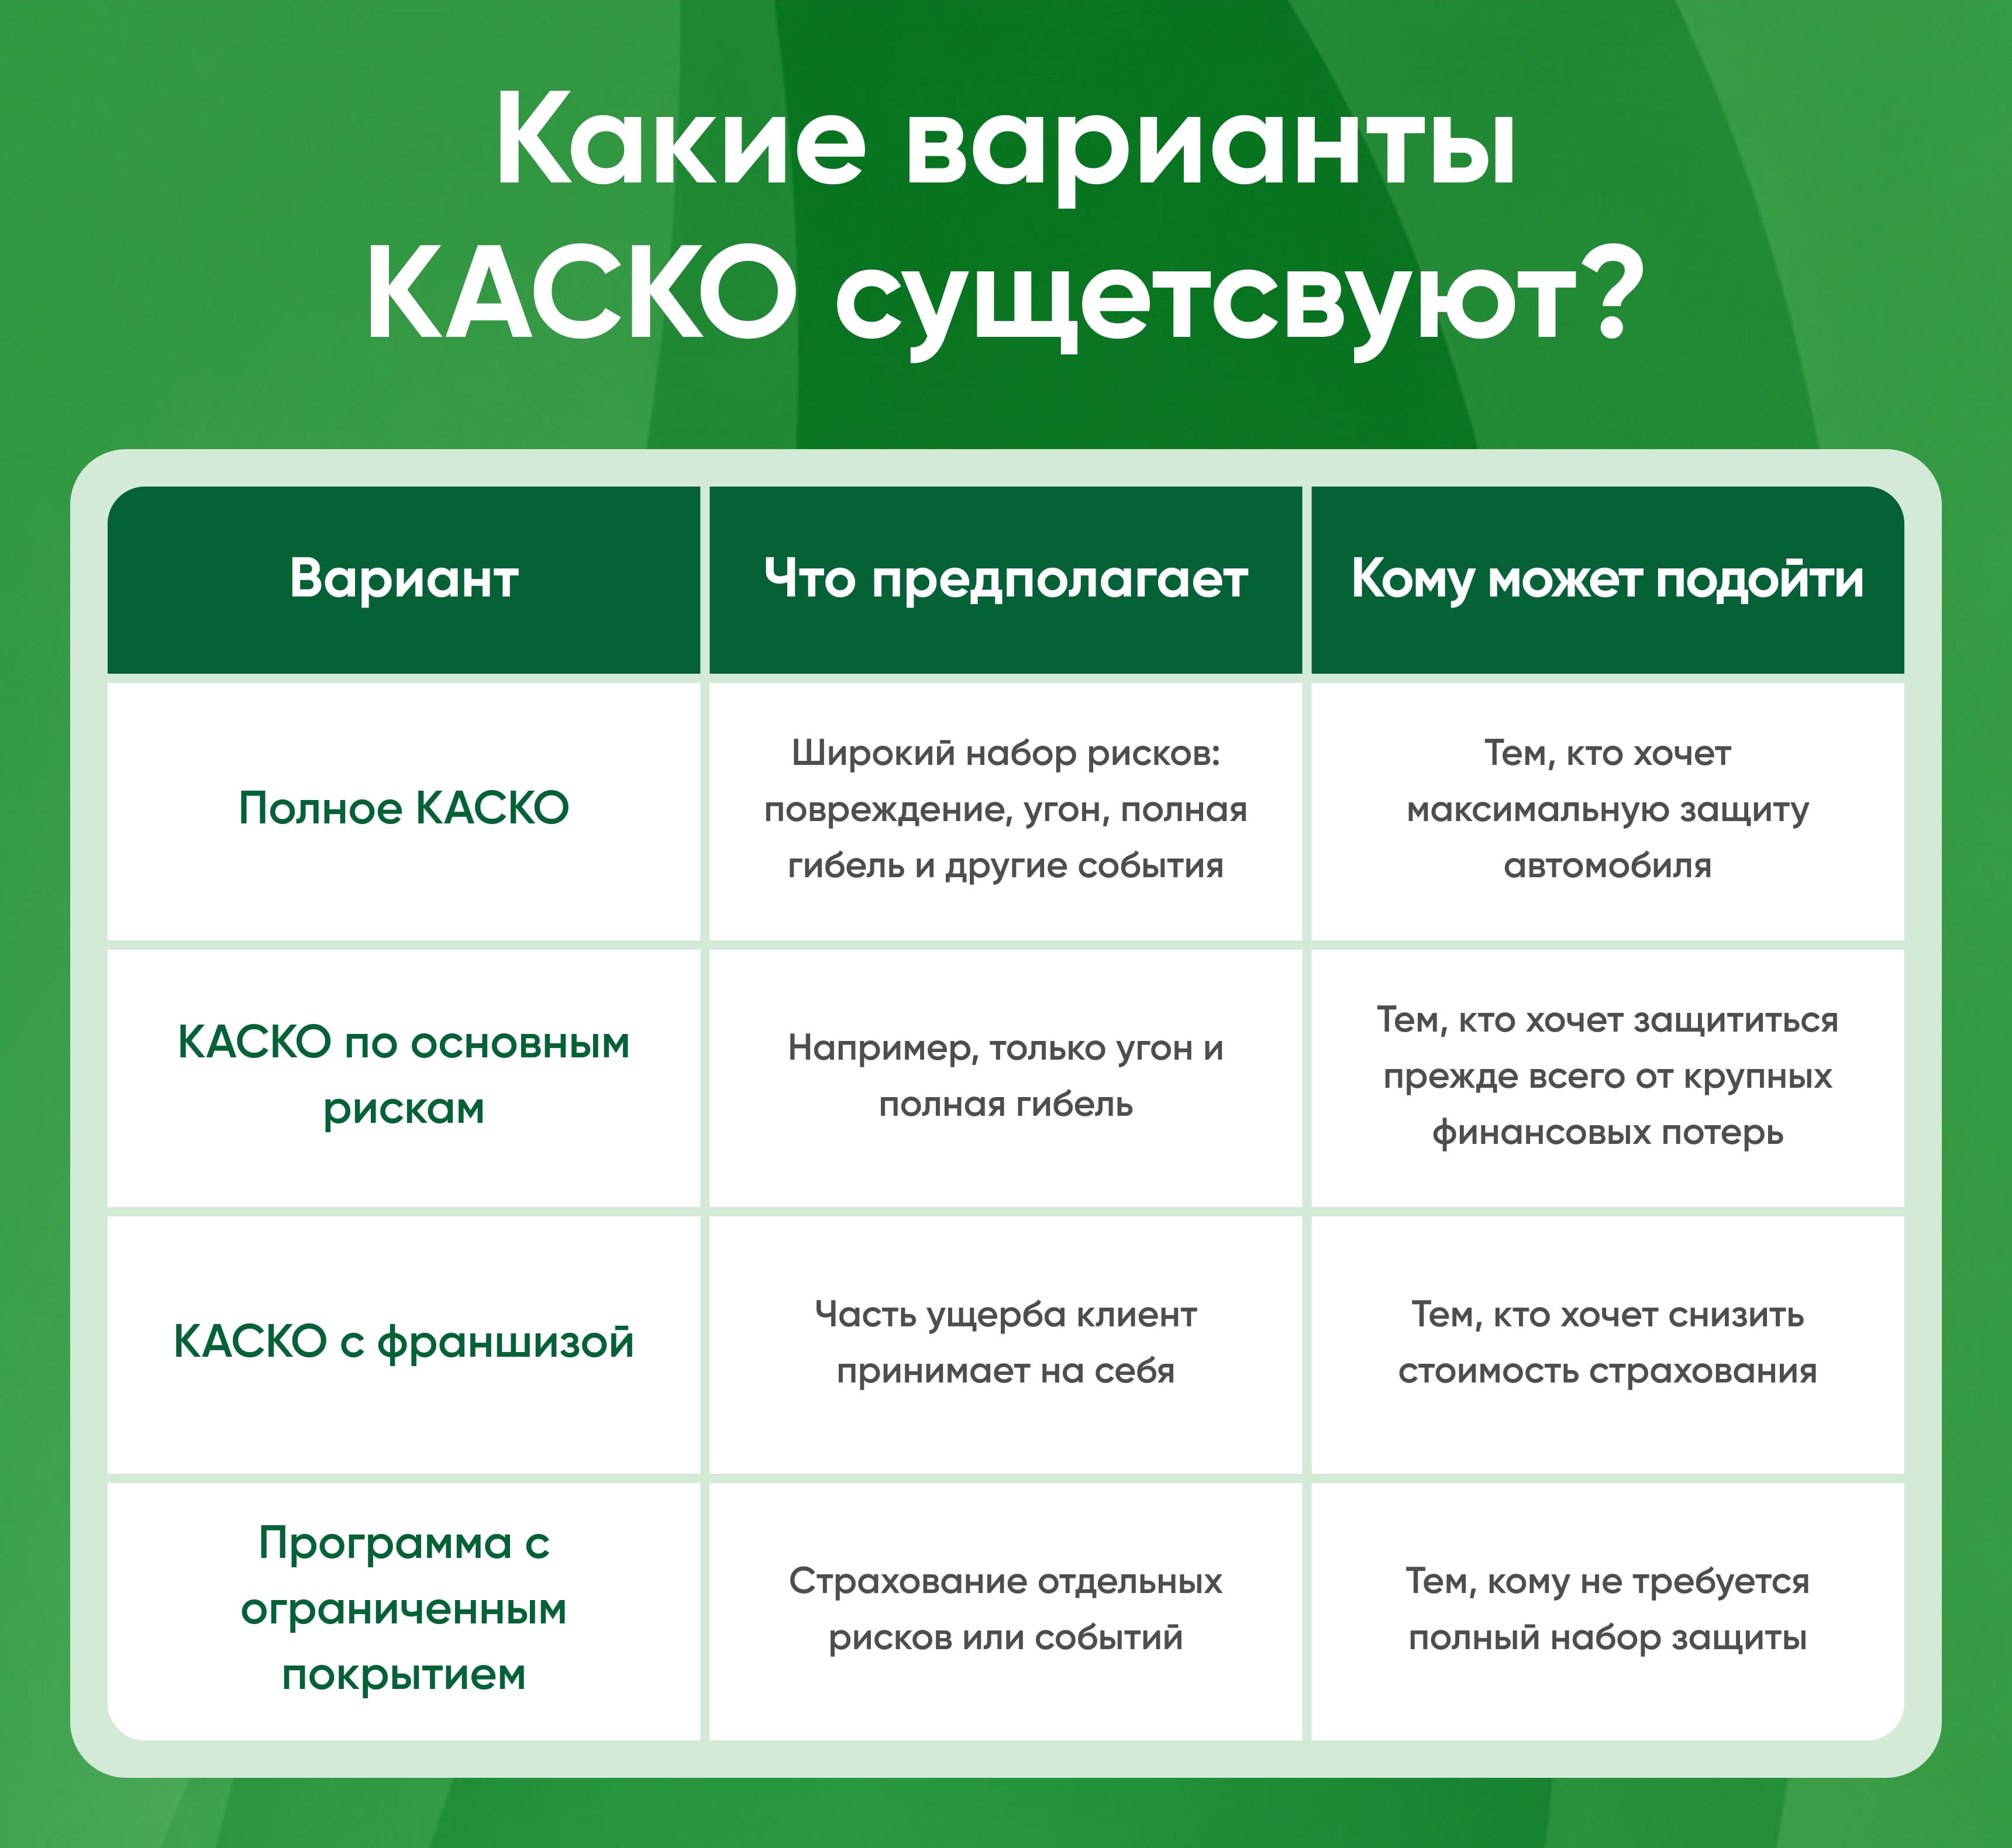
КАСКО-ны клиенттің әртүрлі міндеттеріне сай таңдауға болады. Әр жолы тәуекелдердің максималды жиынтығын ресімдеу міндетті емес.
Бағдарламаларды шартты түрде келесідей бөлуге болады:
Бағдарламалардың нақты атаулары мен шарттары әртүрлі сақтандырушыларда ерекшеленеді.
Бұл автомобильдің құнына, оны пайдалану ерекшеліктеріне және клиенттің бюджетіне сай нұсқаны таңдауға мүмкіндік береді.
Бағдарламаларды шартты түрде келесідей бөлуге болады:
| Нұсқа | Нені көздейді | Кімге жараюы мүмкін |
|---|---|---|
| Толық КАСКО | Тәуекелдердің кең жиынтығы: зақымдану, ұрлық, толық жойылу және басқа оқиғалар | Автомобильді максималды қорғауды қалайтындарға |
| Негізгі тәуекелдер бойынша КАСКО | Мысалы, тек ұрлық және толық жойылу | Ең алдымен ірі қаржылық шығындардан қорғанғысы келетіндерге |
| Франшизасы бар КАСКО | Залалдың бір бөлігін клиент өзі қабылдайды | Сақтандыру құнын төмендеткісі келетіндерге |
| Шектеулі қамтуы бар бағдарлама | Жекелеген тәуекелдерді немесе оқиғаларды сақтандыру | Қорғаныстың толық жиынтығы қажет емес адамдарға |
Бағдарламалардың нақты атаулары мен шарттары әртүрлі сақтандырушыларда ерекшеленеді.
Бұл автомобильдің құнына, оны пайдалану ерекшеліктеріне және клиенттің бюджетіне сай нұсқаны таңдауға мүмкіндік береді.
КАСКО-дағы франшиза дегеніміз не
Бағдарламаны таңдау кезінде клиент «франшиза» ұғымына тап болуы мүмкін.
Франшиза — сақтандыру жағдайы туындаған кезде клиент өз мойнына алатын, келісімшартта көзделген залалдың бір бөлігі.
Мысалы, егер келісімшартта франшиза көзделген болса, сақтандыру өтемақысы оның мөлшері мен қолданылу шарттарын ескере отырып есептеледі.
Ол не үшін қажет? Ең алдымен — полис құнын басқару үшін. Франшизасы бар бағдарламалар, әдетте, арзанырақ болады, себебі тәуекелдің бір бөлігі автомобиль иесінде қалады.
Мұндай нұсқа шағын зақымдануларды өз бетінше төлеуге дайын, бірақ автомобильді ауыр қаржылық шығындардан қорғағысы келетін тәжірибелі жүргізушіге қызықты болуы мүмкін.
Франшиза — сақтандыру жағдайы туындаған кезде клиент өз мойнына алатын, келісімшартта көзделген залалдың бір бөлігі.
Мысалы, егер келісімшартта франшиза көзделген болса, сақтандыру өтемақысы оның мөлшері мен қолданылу шарттарын ескере отырып есептеледі.
Ол не үшін қажет? Ең алдымен — полис құнын басқару үшін. Франшизасы бар бағдарламалар, әдетте, арзанырақ болады, себебі тәуекелдің бір бөлігі автомобиль иесінде қалады.
Мұндай нұсқа шағын зақымдануларды өз бетінше төлеуге дайын, бірақ автомобильді ауыр қаржылық шығындардан қорғағысы келетін тәжірибелі жүргізушіге қызықты болуы мүмкін.
КАСКО құны неге байланысты
ОСАГО-дан айырмашылығы, КАСКО құны бүкіл нарық үшін бірыңғай тариф бойынша есептелмейді.
Бағаға әсер етуі мүмкін:
Сондықтан ұқсас автомобильдер үшін де екі КАСКО полисінің құны әртүрлі болуы мүмкін.
Оңтайлы нұсқа — тек ең төменгі бағаға бағдарланбай, сақтандыру қорғанысының шарттарын тікелей салыстыру.
Бағаға әсер етуі мүмкін:
- автомобильдің маркасы мен моделі;
- шығарылған жылы;
- көлік құралының құны;
- жүргізушілердің жасы мен деректері;
- таңдалған тәуекелдер жиынтығы;
- франшизаның болуы мен мөлшері;
- қосымша опциялар;
- автомобильді пайдалану шарттары;
- нақты сақтандыру компаниясының талаптары.
Сондықтан ұқсас автомобильдер үшін де екі КАСКО полисінің құны әртүрлі болуы мүмкін.
Оңтайлы нұсқа — тек ең төменгі бағаға бағдарланбай, сақтандыру қорғанысының шарттарын тікелей салыстыру.
Қандай құжаттар қажет болуы мүмкін
Құжаттардың нақты тізімі сақтандырушының талаптарына және таңдалған бағдарламаға байланысты.
Әдетте ресімдеу кезінде мыналар пайдаланылады:
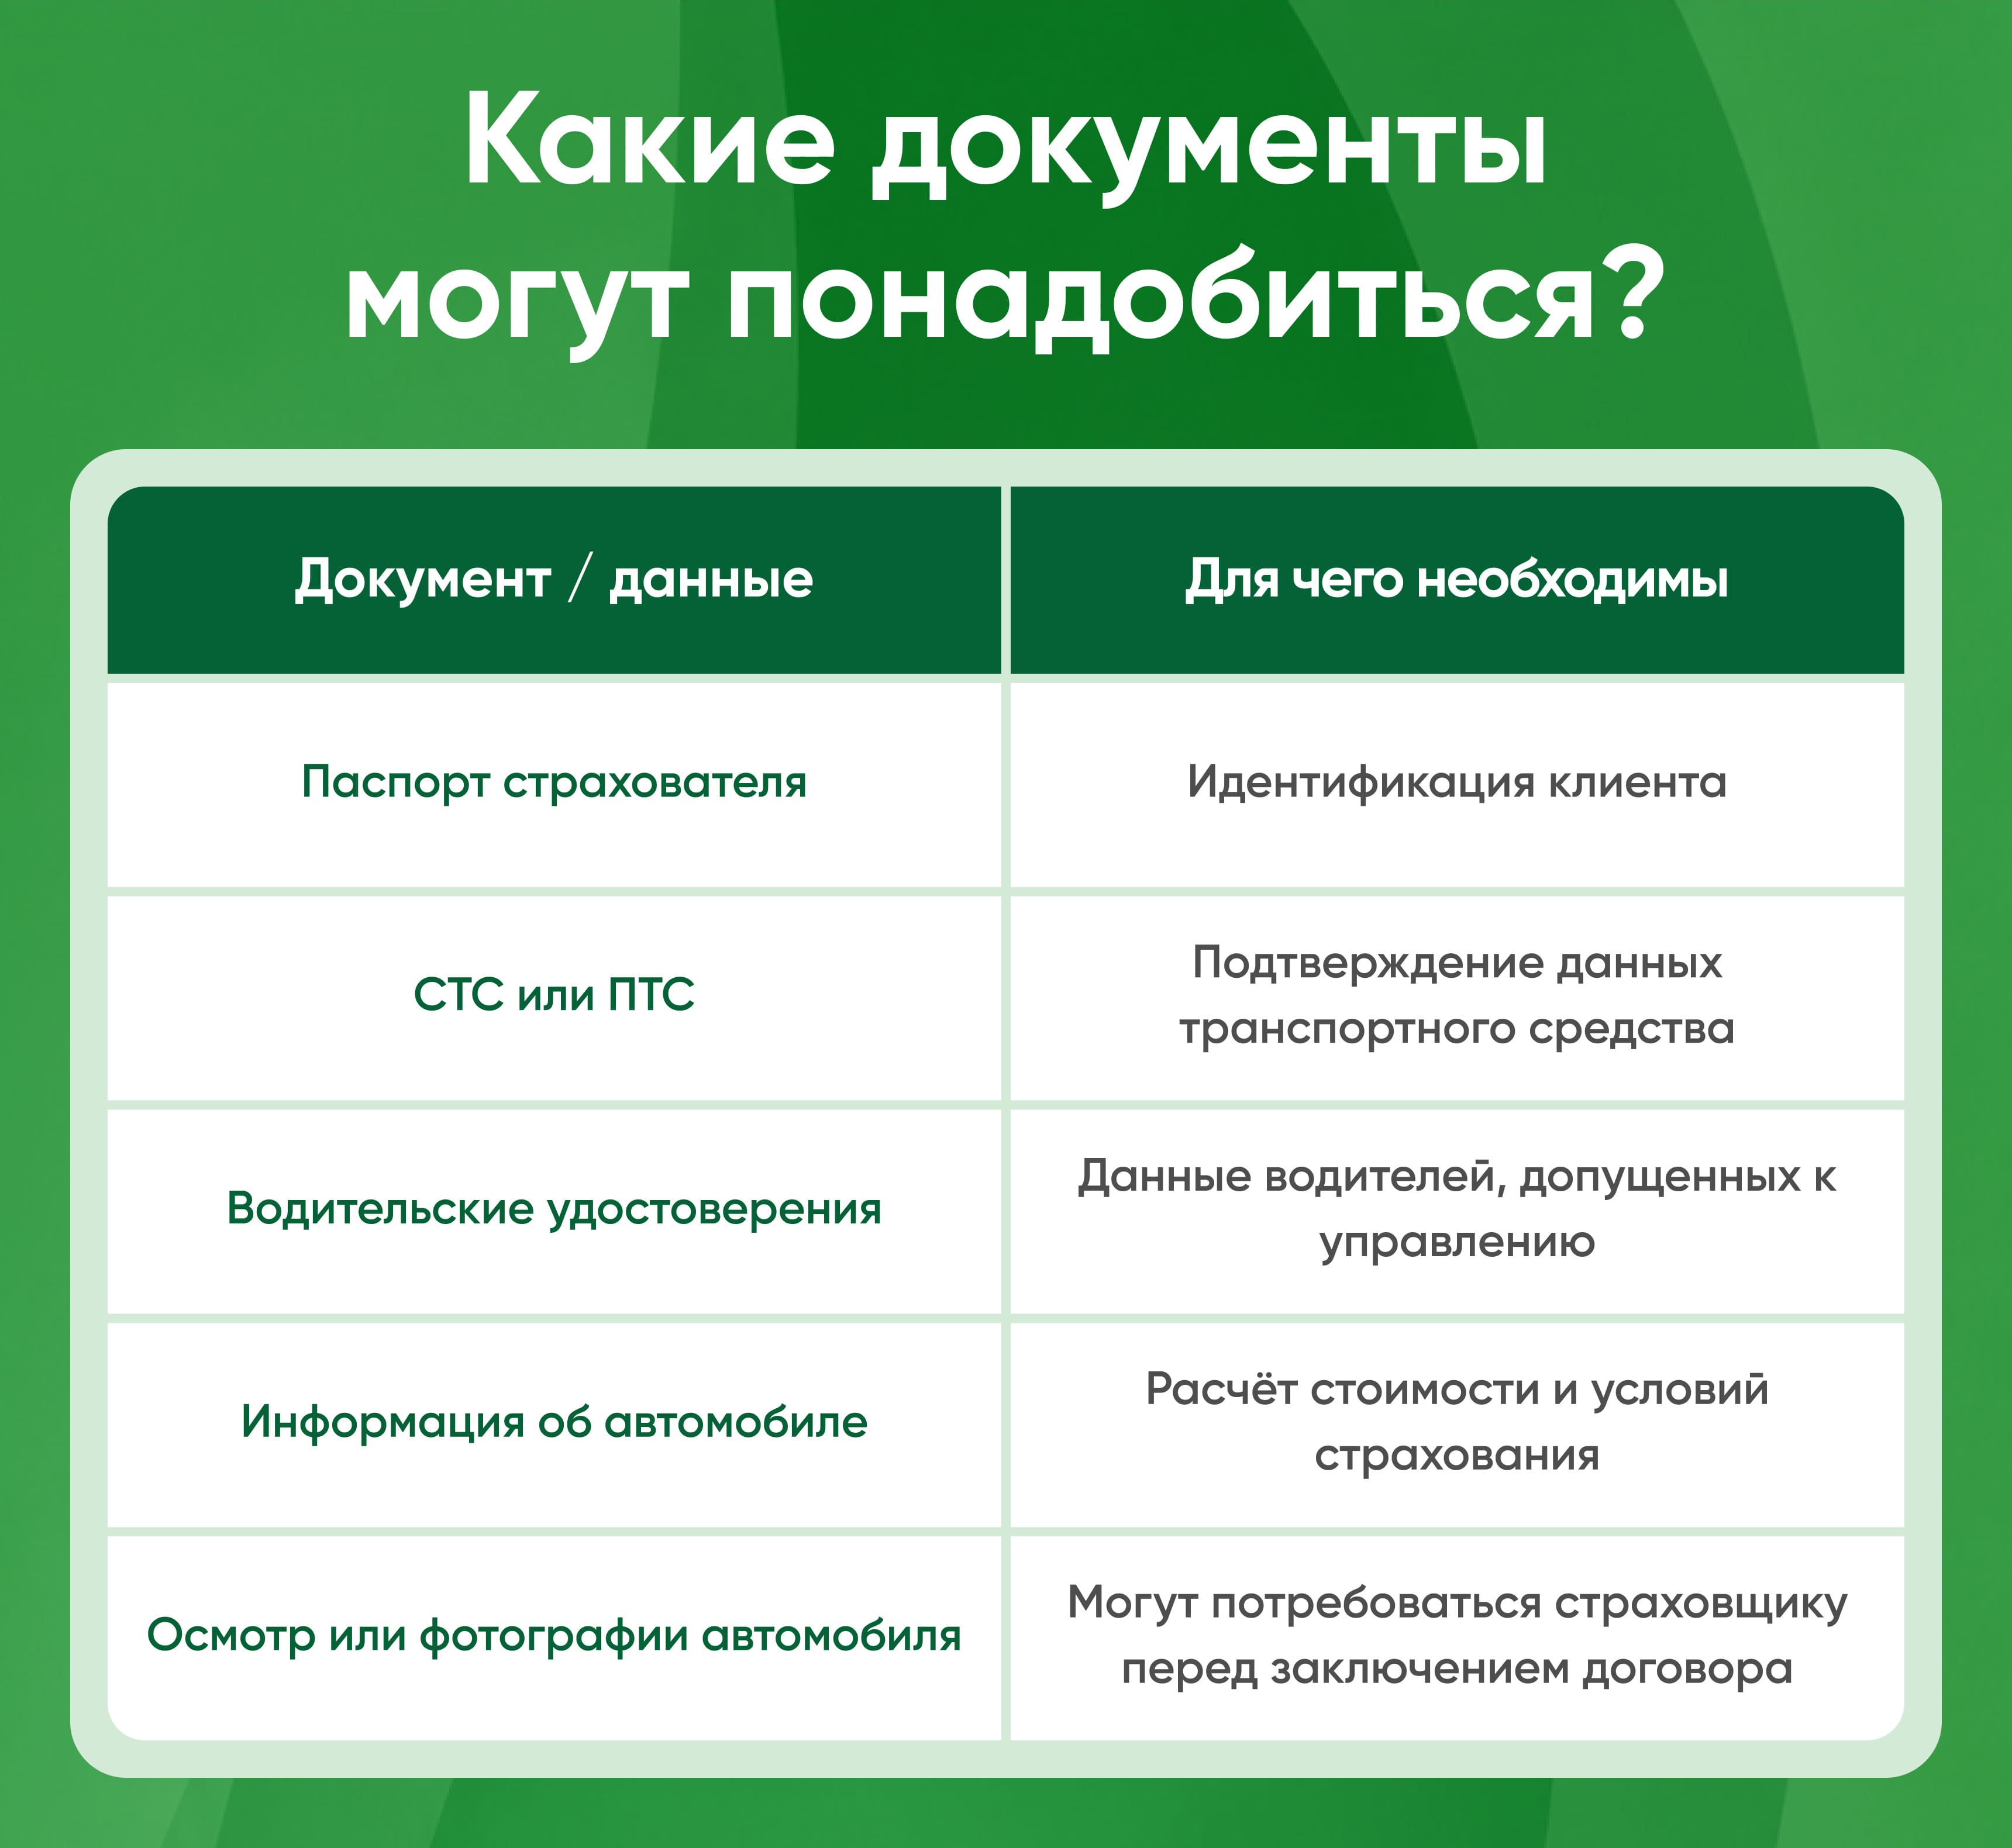
Кейбір ресейлік сақтандырушылар автомобильді фотосуреттер арқылы немесе мобильді қосымша арқылы қашықтықтан тексеруге мүмкіндік береді.
Әдетте ресімдеу кезінде мыналар пайдаланылады:
| Құжат / деректер | Не үшін қажет |
|---|---|
| Сақтандырушының паспорты | Клиентті сәйкестендіру |
| ТТН немесе ПТС | Көлік құралының деректерін растау |
| Жүргізуші куәліктері | Басқаруға жіберілген жүргізушілердің деректері |
| Автомобиль туралы ақпарат | Сақтандыру құны мен шарттарын есептеу |
| Автомобильді тексеру немесе фотосуреттер | Келісімшарт жасасу алдында сақтандырушыға қажет болуы мүмкін |
Кейбір ресейлік сақтандырушылар автомобильді фотосуреттер арқылы немесе мобильді қосымша арқылы қашықтықтан тексеруге мүмкіндік береді.
КАСКО әсіресе кімге өзекті
КАСКО кез келген автомобиль иесіне пайдалы болуы мүмкін, бірақ ол бірнеше жағдайда ерекше өзекті.
Ең алдымен — жаңа және қымбат автомобильдер үшін, тіпті салыстырмалы түрде шағын жөндеу айтарлықтай шығындарды талап етуі мүмкін.
Сондай-ақ полис жиі кредиттік автомобильдердің иелері қарастырады. Кредиттеу шарттарына байланысты банк кепілге қойылған көлік құралын сақтандыруға өз талаптарын қоюы мүмкін.
КАСКО-ны мыналар да қарастырған жөн:
Ең алдымен — жаңа және қымбат автомобильдер үшін, тіпті салыстырмалы түрде шағын жөндеу айтарлықтай шығындарды талап етуі мүмкін.
Сондай-ақ полис жиі кредиттік автомобильдердің иелері қарастырады. Кредиттеу шарттарына байланысты банк кепілге қойылған көлік құралын сақтандыруға өз талаптарын қоюы мүмкін.
КАСКО-ны мыналар да қарастырған жөн:
- автомобильді күнделікті белсенді пайдаланатындар;
- көлікпен көп саяхаттайтындар;
- автомобильді ашық тұрақтарда қалдыратындар;
- ұрлық тәуекелінен қорғанғысы келетіндер;
- ауыр ЖКО-дан кейін ірі шығындарды өз бетінше көтеруге дайын еместер;
- ОСАГО-дан тыс қосымша қорғаныс алғысы келетіндер.
GreenGo арқылы КАСКО-ны қалай ресімдеуге болады
GreenGo серіктестері үшін жаңа өнімді ресімдеу платформадағы әдеттегі жұмысқа кіріктірілген.
Процесс барынша қарапайым:
Осылайша, серіктес клиентке автомобильдің қосымша қорғанысын алуға көмектесе алады, оны қолайлы сақтандыру өнімін өз бетінше іздеуге жібермей.
Процесс барынша қарапайым:
- GreenGo жеке кабинетіңізге кіріңіз.
- «КАСКО РФ» өнімін таңдаңыз.
- Клиент пен автомобильдің қажетті деректерін көрсетіңіз.
- Қолжетімді сақтандыру шарттарын алыңыз.
- Қолайлы нұсқаны таңдап, ресімдеуді аяқтаңыз.
Осылайша, серіктес клиентке автомобильдің қосымша қорғанысын алуға көмектесе алады, оны қолайлы сақтандыру өнімін өз бетінше іздеуге жібермей.
КАСКО-ның GreenGo серіктестеріне артықшылықтары
КАСКО-ның пайда болуы серіктестердің автосақтандырудың негізгі бағыттарының біріндегі мүмкіндіктерін кеңейтеді.
ОСАГО клиенттің міндетті қажеттілігін жабады, ал КАСКО оған өз автомобилінің қосымша қорғанысын ұсынуға мүмкіндік береді.
Серіктес үшін бұл мыналарды білдіреді:
Бұл ретте КАСКО-ны жай ғана ұсынып қана қоймай, клиентке бағдарламалар арасындағы айырмашылықты түсіндіру маңызды. Біреуге максималды қорғаныс қажет, екіншісіне — тек ірі тәуекелдер, ал үшіншісі үшін франшизасы бар нұсқа тиімдірек болады.
ОСАГО клиенттің міндетті қажеттілігін жабады, ал КАСКО оған өз автомобилінің қосымша қорғанысын ұсынуға мүмкіндік береді.
Серіктес үшін бұл мыналарды білдіреді:
- өнім желісін кеңейту;
- жаңа және қымбат автомобильдердің иелерімен жұмыс істеу мүмкіндігі;
- ОСАГО-ны қазірдің өзінде ресімдеп жатқан клиенттерге қосымша өнім;
- сақтандыруды жеке қажеттіліктерге сай таңдау мүмкіндігі;
- автомобильді қорғауға кешенді көзқарас;
- клиенттің қайта жүгінуіне қосымша себеп.
Бұл ретте КАСКО-ны жай ғана ұсынып қана қоймай, клиентке бағдарламалар арасындағы айырмашылықты түсіндіру маңызды. Біреуге максималды қорғаныс қажет, екіншісіне — тек ірі тәуекелдер, ал үшіншісі үшін франшизасы бар нұсқа тиімдірек болады.
Қорытынды
GreenGo платформасында РФ КАСКО-ның пайда болуы серіктестердің автосақтандырудағы мүмкіндіктерін кеңейтеді және клиентке тек оның жауапкершілігін ғана емес, сонымен қатар автомобильдің өзін қорғауды ұсынуға мүмкіндік береді.
КАСКО ЖКО, ұрлық, толық жойылу, табиғи апаттар және таңдалған бағдарламаға байланысты басқа да күтпеген оқиғалардың қаржылық салдарларын азайтуға көмектеседі.
Клиент үшін бұл қорғаныс деңгейін автомобильдің құнына, оны пайдалану ерекшеліктеріне және өз бюджетіне сай таңдау мүмкіндігі. Серіктес үшін — ОСАГО-ны толықтыратын және автосақтандыруға неғұрлым кешенді көзқарасты ұсынуға мүмкіндік беретін тағы бір сұранысқа ие өнім.
КАСКО ЖКО, ұрлық, толық жойылу, табиғи апаттар және таңдалған бағдарламаға байланысты басқа да күтпеген оқиғалардың қаржылық салдарларын азайтуға көмектеседі.
Клиент үшін бұл қорғаныс деңгейін автомобильдің құнына, оны пайдалану ерекшеліктеріне және өз бюджетіне сай таңдау мүмкіндігі. Серіктес үшін — ОСАГО-ны толықтыратын және автосақтандыруға неғұрлым кешенді көзқарасты ұсынуға мүмкіндік беретін тағы бір сұранысқа ие өнім.
Бұл мақала қаншалықты пайдалы болды?
Сіздің пікіріңіз бізді жақсаруға көмектеседі.
Ұқсас жаңалықтар
Барлығы
GreenGo-дағы серіктестік желі: команда құру және көбірек табыс табу
Автосақтандыру
Медициналық сақтандыру
13 Шілде 2025, 01:30
Сақтандыратын құжатты ресімдеу кезінде қателерден қалай аулақ болу керек: төлем алдында PDF арқылы деректерді тексеру
Автосақтандыру
Медициналық сақтандыру
16 Шілде 2025, 02:45
ММСКБ-ның НСКС арқылы шынайылығын тексеру: жүйе қалай жұмыс істейді және оны серіктес не үшін пайдалануы керек
Автосақтандыру
18 Шілде 2025, 03:20
Барлық жаңалықтардан хабардар болыңыз!
Сақтандыруда старт — бұл көрінгеннен оңайырақ.
Біздің Telegram-арнаға жазылыңыз және серіктестер үшін жаңа мүмкіндіктер туралы бірінші болып біліңіз.
Қосылу
Біздің Telegram-арнаға жазылыңыз және серіктестер үшін жаңа мүмкіндіктер туралы бірінші болып біліңіз.
Жиі қойылатын сұрақтар
Жоқ. Ресейде КАСКО көлік құралдарын ерікті сақтандыруға жатады. ОСАГО, керісінше, міндетті болып табылады.
Жоқ. Бұл сақтандырудың әртүрлі түрлері. КАСКО заңнамада талап етілген жағдайларда ОСАГО болу міндеттемесін жоймайды.
Мұндай қамту мүмкін. Барлығы нақты КАСКО келісімшартының тәуекелдер тізіміне, ерекшеліктерге және басқа шарттарына байланысты. Кейбір бағдарламалар сақтандырушының кінәсінен болған ЖКО кезінде де автомобильге келтірілген залалды өтеуді көздейді.
Ұрлық және тонау КАСКО сақтандыру қамтуына кіруі мүмкін. Алайда бұл тәуекелдің нақты бағдарламаға енгізілгенін тексеру қажет.
Иә, ресейлік нарықта шектеулі тәуекелдер жиынтығы бар бағдарламалар, оның ішінде автомобильді ұрлықтан және толық жойылудан қорғау нұсқалары бар.
Толық немесе «тотальды» жойылу автомобиль жойылған немесе оны қалпына келтіру құны келісімшартта белгіленген шекке жеткен, жөндеу экономикалық тұрғыдан тиімсіз деп танылатын жағдайды білдіреді. Нақты критерий сақтандыру шарттарымен анықталады.
Әмбебап жауап жоқ. Франшиза әдетте полис құнын төмендетуге мүмкіндік береді, бірақ сақтандыру жағдайы кезінде залалдың бір бөлігін клиент өзі төлейді. Сондықтан таңдау бюджетке және автомобиль иесі өз мойнына алуға дайын тәуекел көлеміне байланысты.